Trezor nocny: co robią firmy, gdy bank go likwiduje
Trezor nocny w banku prowadzącym rachunek firmy był przez dziesięciolecia standardowym sposobem pozbycia się dziennych wpływów po zamknięciu sklepu. Znika razem z oddziałami. Niniejszy artykuł wyjaśnia, do czego służy trezor nocny, dlaczego jest ich coraz mniej i jak gastronomia oraz handel detaliczny zamykają tę lukę we własnej firmie.
Czym jest trezor nocny
Trezor nocny to urządzenie banków i kas oszczędnościowych, które umożliwia wpłaty gotówkowe poza godzinami otwarcia kas. Zarejestrowani klienci otrzymują klucz do klapy wrzutowej w ścianie zewnętrznej oddziału. Wrzuca się tzw. Geldbombe, zamykany pojemnik z gotówką i dowodem wpłaty. Mechanizm przyjmuje pełny pojemnik i wydaje pusty; pełny zsuwa się do magazynu, który otwiera wyłącznie personel banku. Dla klienta trezor nocny nie jest więc sejfem, lecz wrzutnią: nic nie może z niego wyjąć.
Korzystają z niego przede wszystkim gastronomia i handel detaliczny, aby dzienne wpływy nie leżały przez noc w lokalu. Ryzyko jedynie się przy tym przesuwa: w drodze ze sklepu do banku pieniądze są niechronione. Dlatego banki zabezpieczają swoje trezory nocne monitoringiem wideo i częściowo oferują okienka dla zmotoryzowanych.
Źródło: Wikipedia, artykuł „Nachttresor” (dostęp 30.09.2026).
Dlaczego trezorów nocnych jest coraz mniej
Trezor nocny jest związany z oddziałem. A oddziały są likwidowane. Według statystyki placówek bankowych Niemieckiego Banku Federalnego (Deutsche Bundesbank) na koniec 2025 roku w Niemczech istniało 16 799 krajowych oddziałów. Na koniec 2022 roku było ich jeszcze 20 446. W ciągu trzech lat zniknęło zatem 3 647 oddziałów, prawie co piąty.
| Koniec roku | Oddziały łącznie | Kasy oszczędnościowe | Banki spółdzielcze |
|---|---|---|---|
| 2022 | 20 446 | 7 326 | 6 731 |
| 2023 | 19 501 | 6 965 | 6 430 |
| 2024 | 17 870 | 6 788 | 6 250 |
| 2025 | 16 799 | 6 671 | 6 091 |
Źródło: Deutsche Bundesbank, Bankstellenstatistik 2025 (statystyka placówek bankowych), stan na 31 grudnia 2025 roku.
Właśnie kasy oszczędnościowe (Sparkassen) oraz banki ludowe i Raiffeisena (Volks- und Raiffeisenbanken), które zapewniają trezory nocne w terenie, zamknęły tylko w 2025 roku łącznie 276 oddziałów. Tam, gdzie oddział pozostaje, trezor nocny jest często zastępowany wpłatomatami, które liczą banknoty i natychmiast księgują wpłatę. Dla banku jest to tańsze, dla firmy jednak nie to samo: wpłatomat stoi zwykle w strefie wejściowej z kontrolą dostępu, nie przyjmuje rolek monet ani dowodów wpłaty, a kto obsługuje go o jedenastej w nocy z dziennym obrotem, stoi plecami do ulicy.
Luka: gdzie zostają pieniądze między zamknięciem sklepu a bankiem?
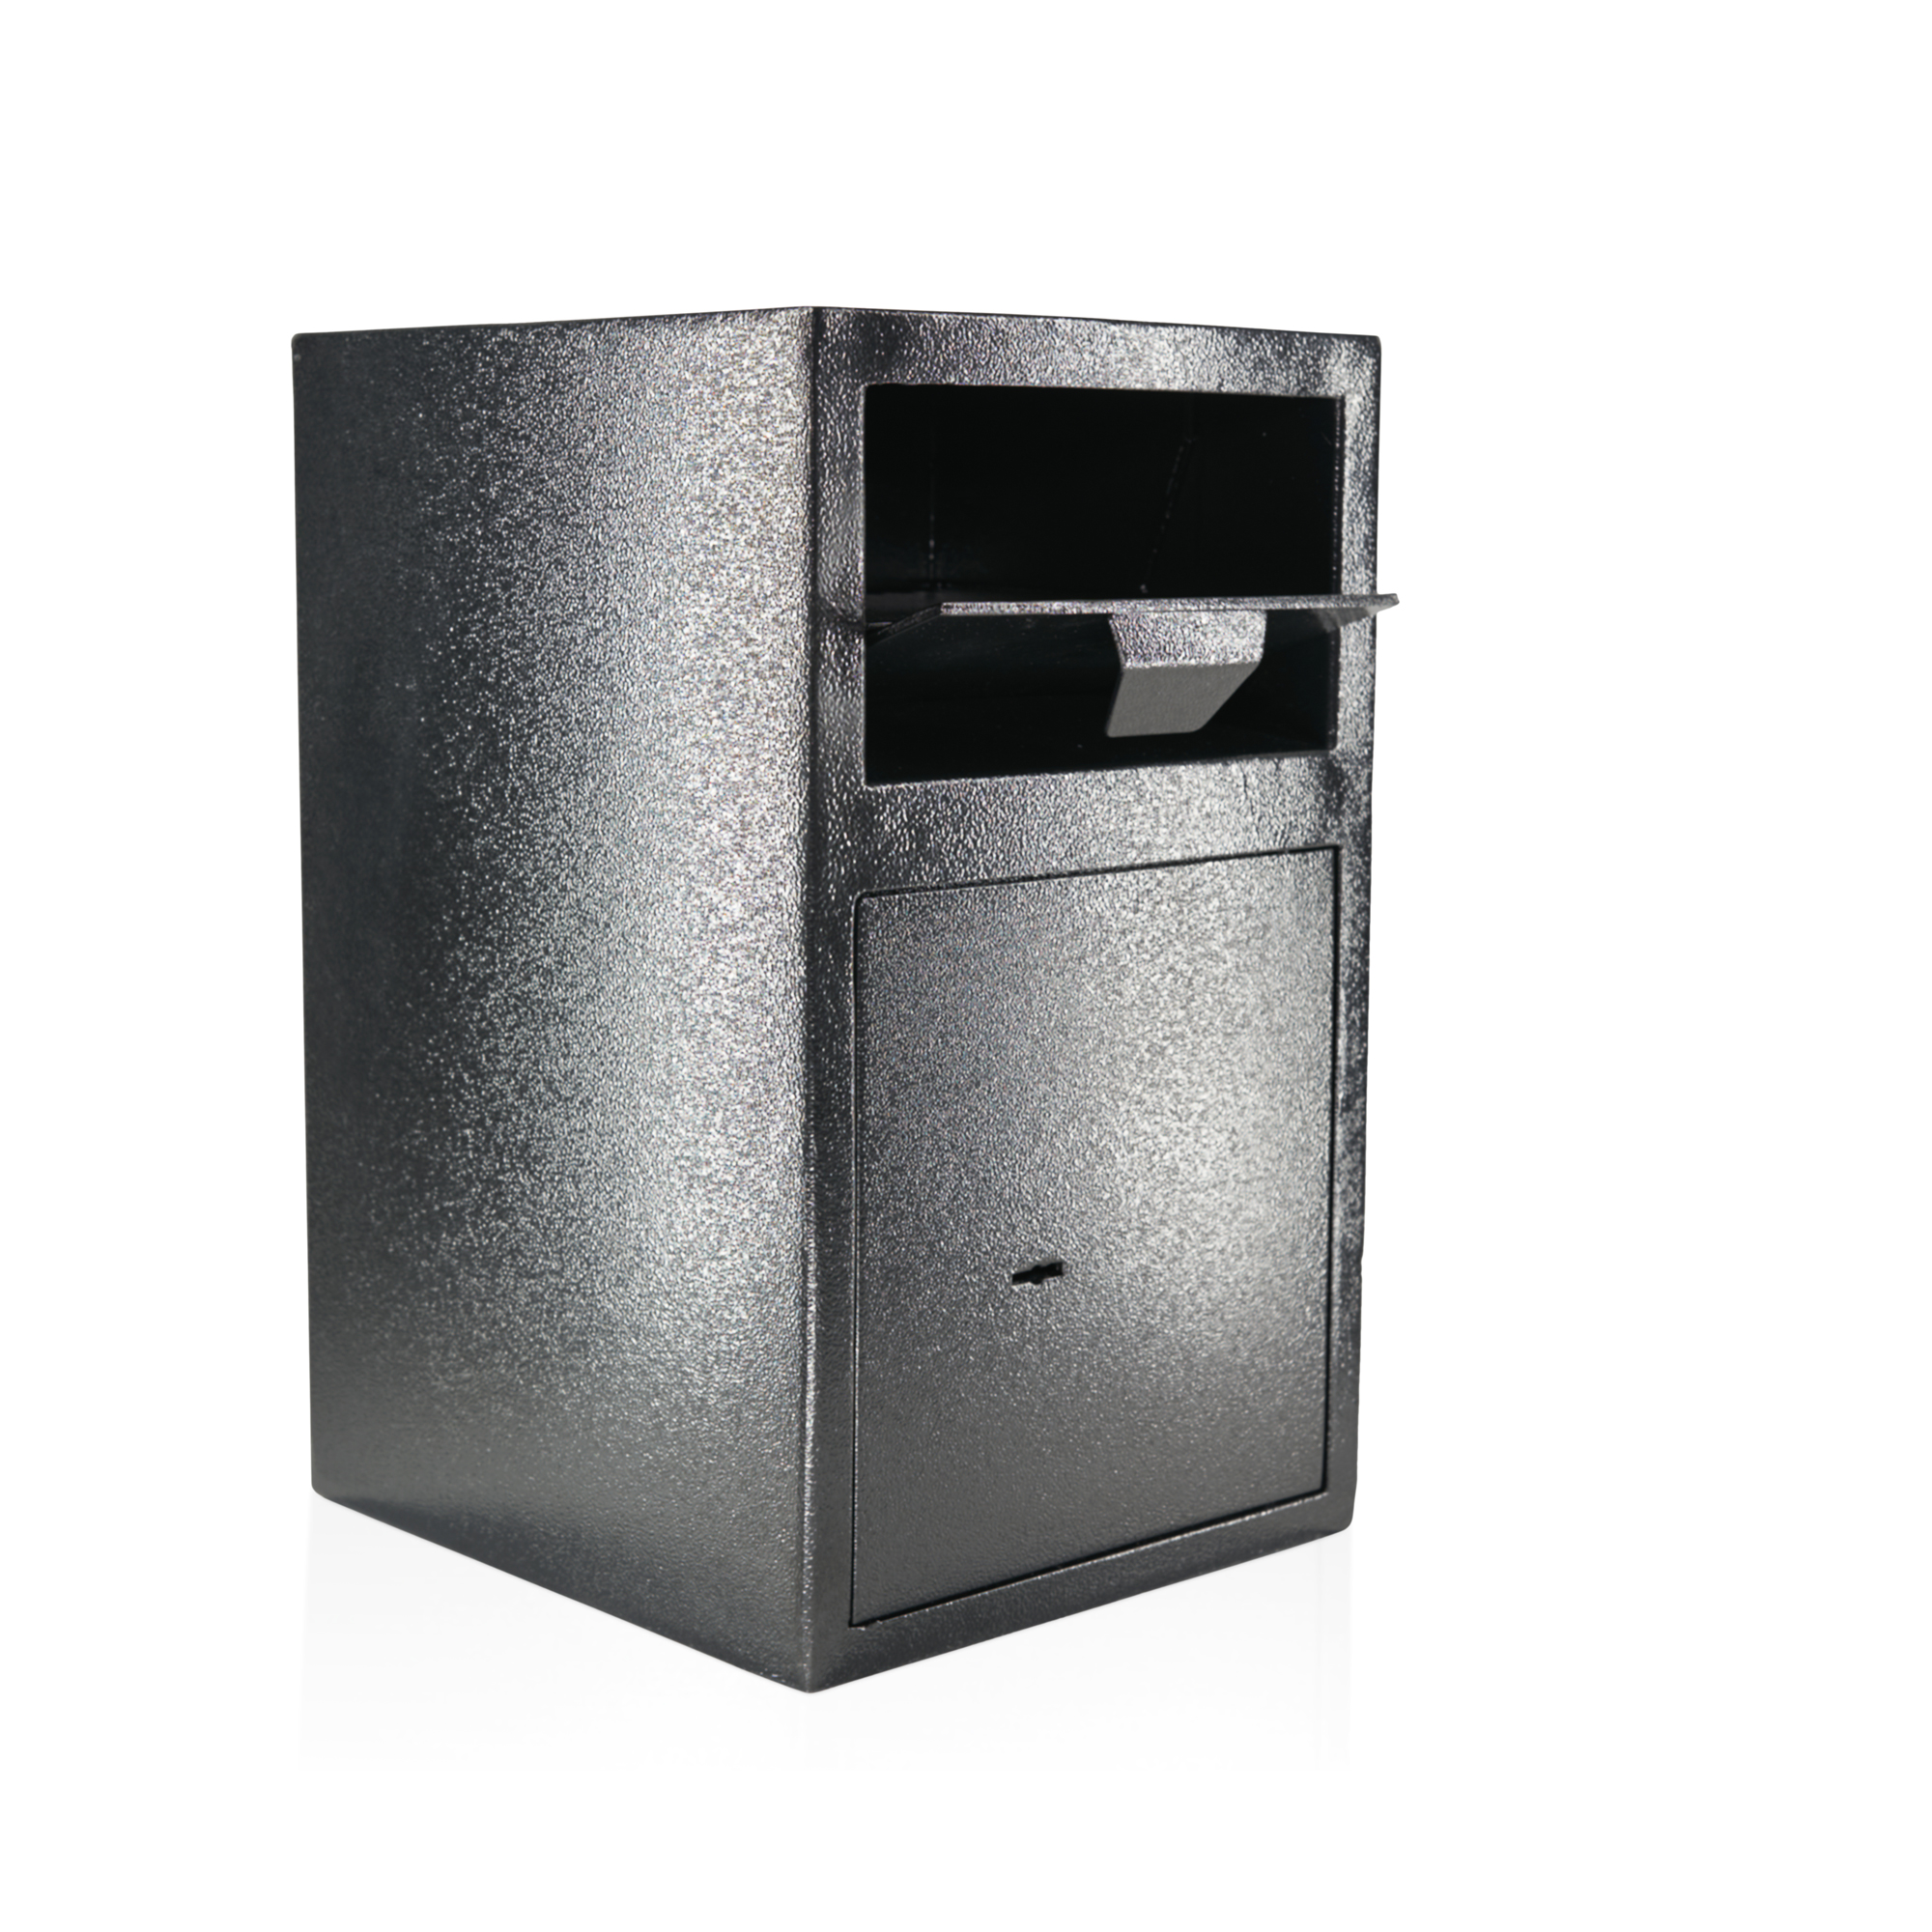
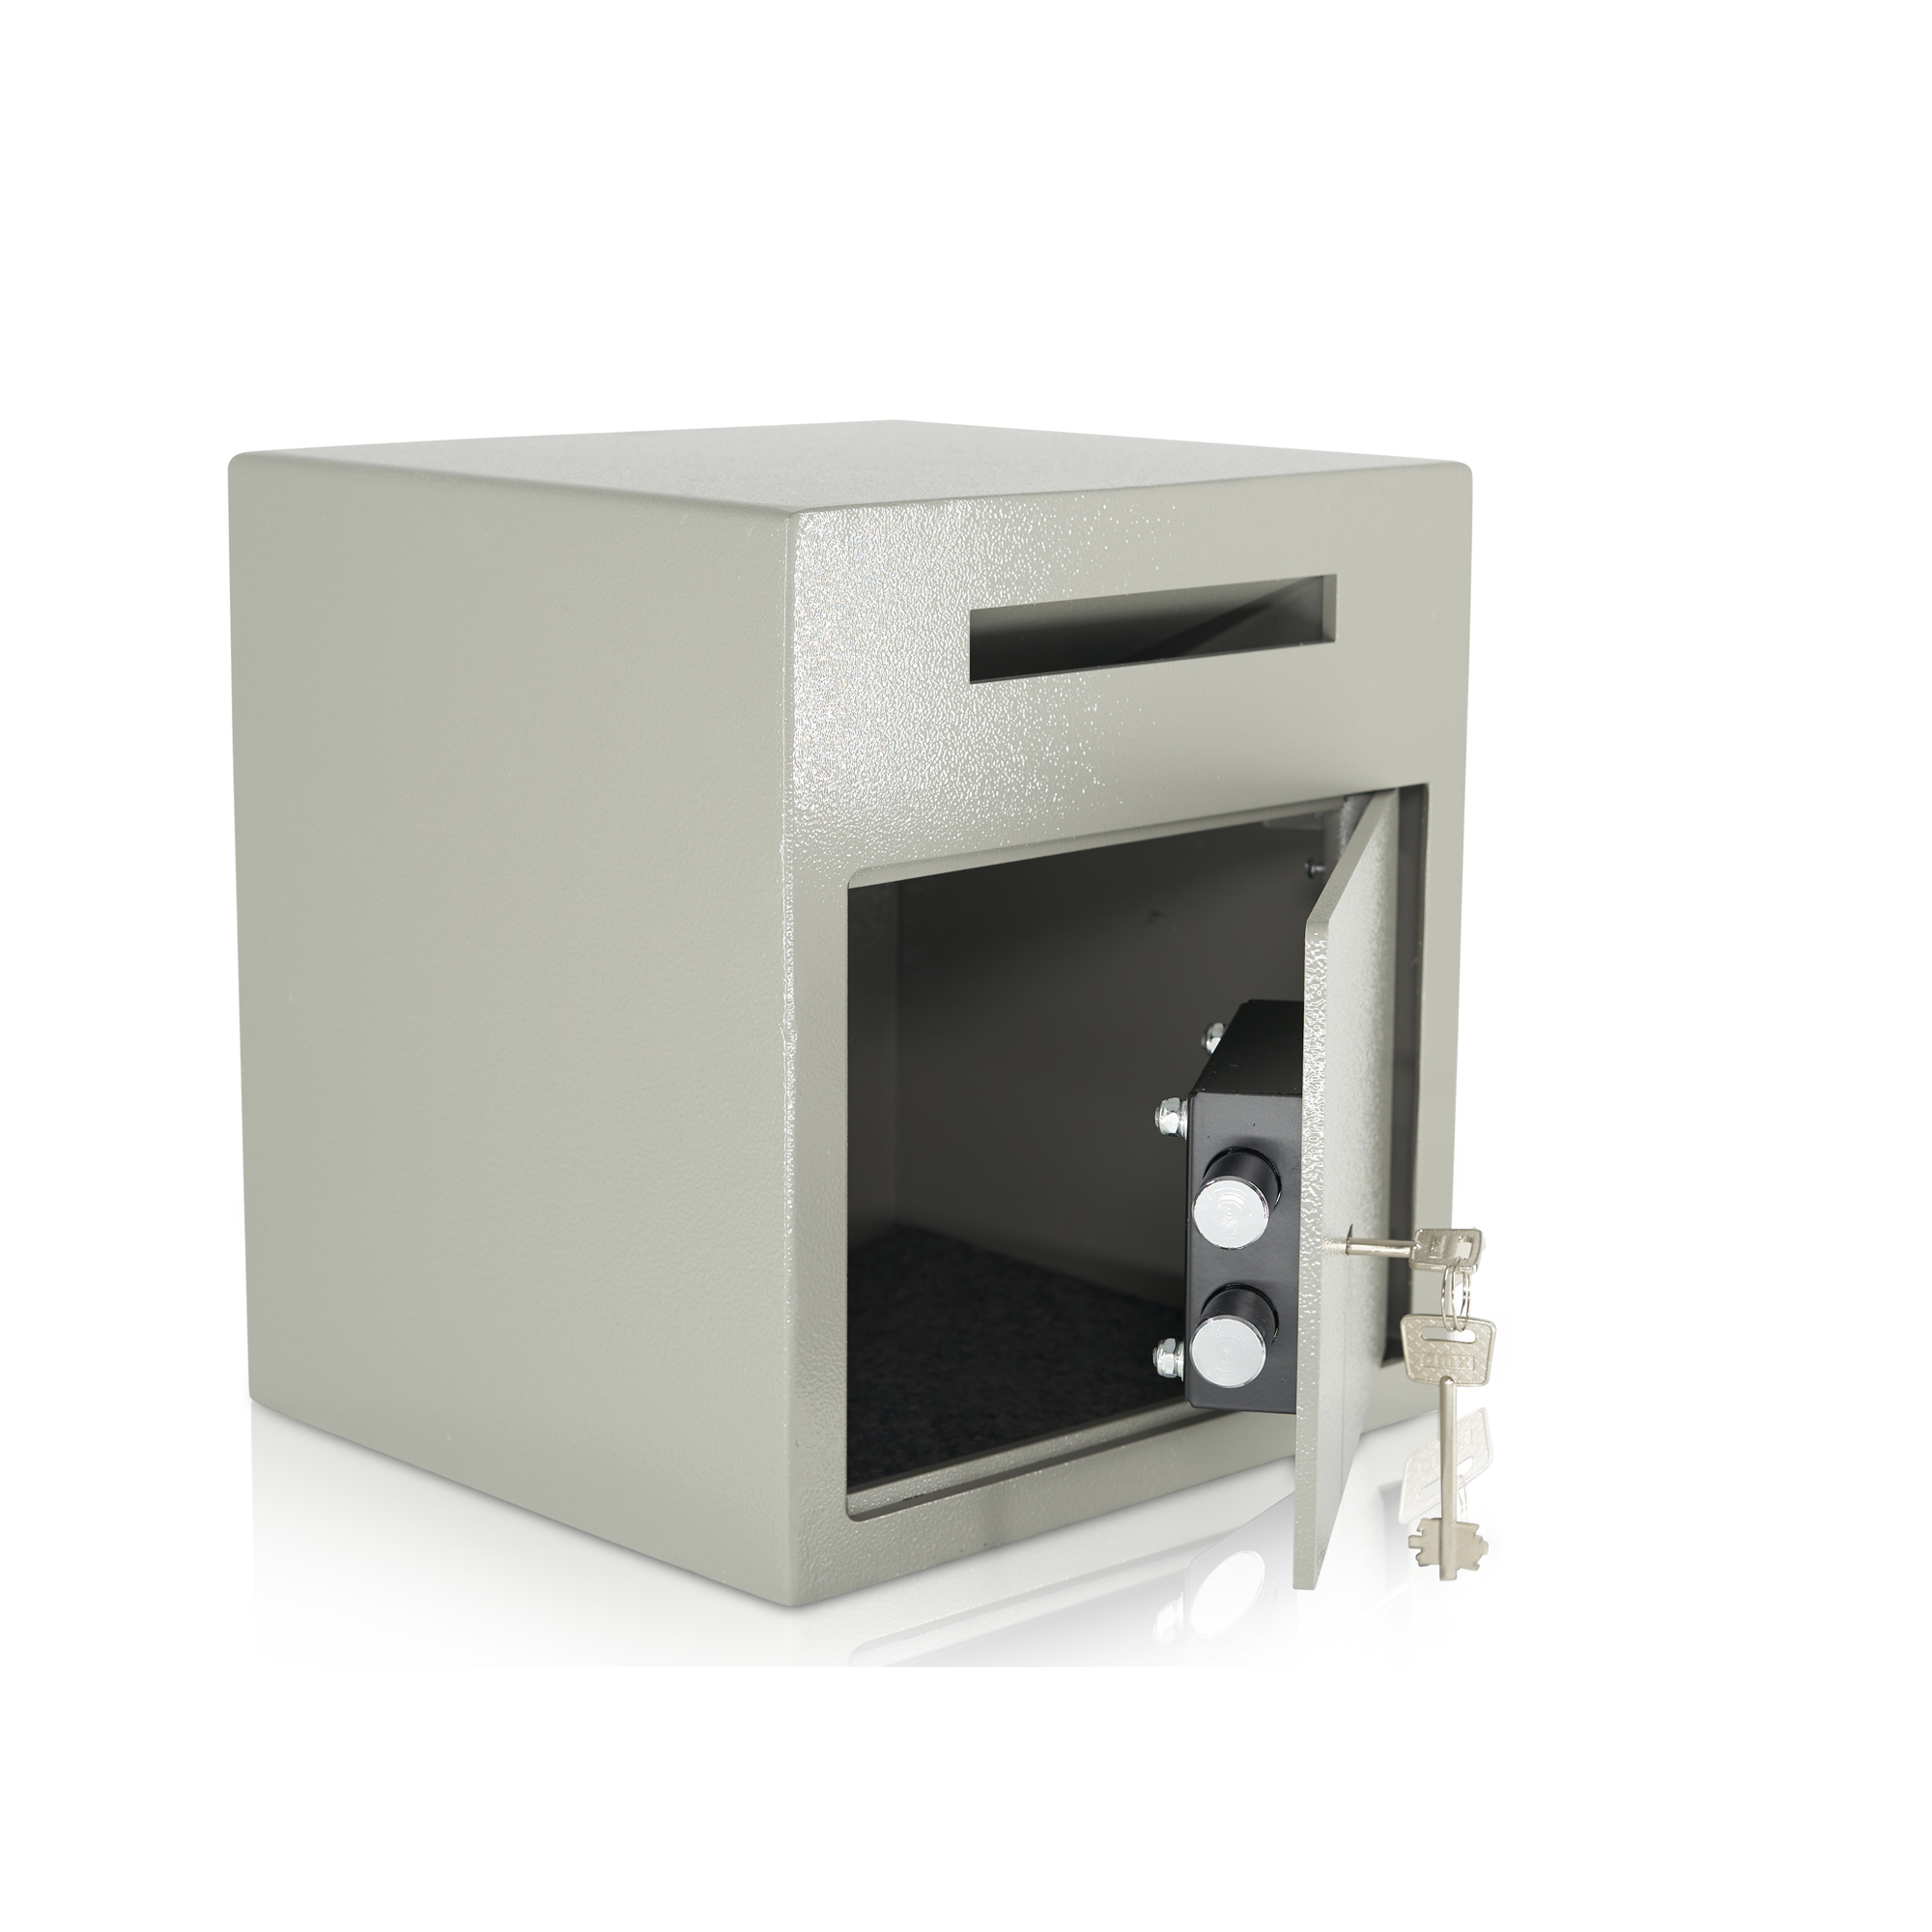
Gdy trezor nocny znika, gotówka pozostaje w firmie, dopóki ktoś nie pojedzie do banku. W kawiarni z dwoma dniami wolnymi mogą to być wpływy z czterech dni. Bez zabezpieczenia leżą w szufladzie kasy, w biurze lub w saszetce właściciela. Dokładnie na taki przypadek zbudowany jest sejf wrzutowy: przejmuje on w firmie zadanie, które trezor nocny pełnił w banku.
Zasada jest ta sama. Personel wrzuca pieniądze po zamknięciu kasy lub zmianie, nie otwierając sejfu. Wyjąć je może tylko ten, kto ma klucz lub kod, zwykle właściciel lub kierownictwo. Zabezpieczenie przed wyciąganiem uniemożliwia wyłowienie wrzuconych banknotów przez otwór.
Który sejf wrzutowy zastąpi trezor nocny?
O odpowiedniej wersji decydują trzy pytania:
1. Co będzie wrzucane? Na banknoty i płaskie woreczki wystarczy otwór wrzutowy 20 × 150 mm. Na saszetki na pieniądze, rolki monet, wydruki z terminala kart i szuflady kasowe potrzebna jest klapa wrzutowa, na przykład 70 × 225 mm.
2. Ile się gromadzi? Sejf musi pomieścić wpływy do następnej wizyty w banku. 21 litrów wystarczy dla małego sklepu z codzienną wizytą w banku, 35 litrów dla restauracji z kilkoma zmianami i pracą w weekendy.
3. Kto może otwierać? Zamek na klucz jest najprostszym rozwiązaniem. Zamek z kodem PIN pozwala uniknąć zarządzania kluczami i wymiany zamka w razie utraty. Kto organizuje obieg gotówki według zasady czterech oczu, wybiera dwa zamki, tak aby otworzyć mogły tylko dwie uprawnione osoby razem.
Dwie sprawdzone wersje do strefy kasowej:
- Sejf wrzutowy z otworem, zamek na klucz: 300 × 280 × 260 mm, 21,84 litra, otwór 20 × 150 mm, ściana 3 mm i drzwi 6 mm z hartowanej stali, 13,4 kg, zakotwienie w ścianie i podłodze, materiał montażowy w zestawie.
- Sejf wrzutowy z klapą dla gastronomii: 450 × 280 × 300 mm, 35 litrów, klapa 70 × 225 mm, ściana 3 mm i drzwi 6 mm, 23 kg, zakotwienie w ścianie i podłodze.
Oba są sklasyfikowane według niemieckiej normy VDMA 24992 w klasie bezpieczeństwa A i można je ubezpieczyć do około 1 500 euro. Wszystkie wersje z otworem lub klapą, na klucz lub kod znajdują się w przeglądzie sejfów wrzutowych.
Trzy zasady, aby zamiennik działał
- Zakotwić. Sejf wrzutowy o masie 13 lub 23 kg bez zakotwienia można wynieść. Zakotwienie w ścianie lub podłodze należy do montażu, materiał montażowy jest dołączony.
- Stałe wizyty w banku. Sejf gromadzi, nie zastępuje wizyty w banku. Dwa stałe terminy w tygodniu, o zmiennych godzinach, utrzymują niski stan gotówki w sejfie.
- Sprawdzić opóźnienie otwarcia. Kto regularnie przechowuje przez noc większe kwoty, powinien znać wymagania niemieckiego przepisu DGUV Vorschrift 25. Co daje opóźnienie otwarcia, opisujemy w naszym artykule Sejf według DGUV Vorschrift 25.
Podsumowanie
Trezor nocny banku był wygodny, bo pieniądze opuszczały firmę jeszcze tego samego wieczoru. Przy 3 647 oddziałach zamkniętych od 2022 roku dla wielu firm to już przeszłość. Sejf wrzutowy w strefie kasowej przejmuje to zadanie: wrzucanie bez otwierania, wyjmowanie tylko przez uprawnionych, gotówka zabezpieczona do następnej wizyty w banku. Przy wyborze wersji chętnie pomożemy.