Cofre noturno: o que fazem as empresas quando o banco o elimina
O cofre noturno do banco foi, durante décadas, a via habitual para se desfazer das receitas diárias após o fecho do estabelecimento. Está a desaparecer juntamente com as agências. Este artigo explica o que faz um cofre noturno, porque há cada vez menos e como a restauração e o comércio retalhista colmatam a lacuna dentro da própria empresa.
O que é um cofre noturno
Um cofre noturno é um dispositivo dos bancos e caixas económicas que permite depósitos em numerário fora do horário de atendimento. Os clientes registados recebem uma chave para a aba de depósito na parede exterior da agência. Introduz-se um contentor de valores fechável com o numerário e o talão de depósito. Um mecanismo recebe o contentor cheio e devolve um vazio; o cheio desliza para um compartimento que só o pessoal do banco abre. Para o cliente, o cofre noturno não é, portanto, um cofre, mas uma abertura de depósito: não pode retirar nada.
É utilizado sobretudo pela restauração e pelo comércio retalhista, para que as receitas diárias não fiquem no estabelecimento durante a noite. O risco apenas se desloca: no trajeto da loja ao banco, o dinheiro está desprotegido. Por isso, os bancos protegem os seus cofres noturnos com vídeo e oferecem, em parte, balcões drive-in.
Fonte: Wikipedia, artigo „Nachttresor“ (consultado em 30.09.2026).
Porque há cada vez menos cofres noturnos
Um cofre noturno depende de uma agência. E as agências estão a ser reduzidas. Segundo a estatística de balcões bancários (Bankstellenstatistik) do Deutsche Bundesbank, o banco central alemão, existiam na Alemanha, no final de 2025, 16.799 agências nacionais. No final de 2022 eram ainda 20.446. Em três anos desapareceram assim 3.647 agências, quase uma em cada cinco.
| Final do ano | Total de agências | Caixas económicas | Cooperativas de crédito |
|---|---|---|---|
| 2022 | 20.446 | 7.326 | 6.731 |
| 2023 | 19.501 | 6.965 | 6.430 |
| 2024 | 17.870 | 6.788 | 6.250 |
| 2025 | 16.799 | 6.671 | 6.091 |
Fonte: Deutsche Bundesbank, Bankstellenstatistik 2025, situação em 31 de dezembro de 2025.
Precisamente as caixas económicas (Sparkassen) e os bancos populares e Raiffeisen (Volks- und Raiffeisenbanken), que disponibilizam os cofres noturnos em todo o território, encerraram só em 2025, no conjunto, 276 agências. Onde uma agência se mantém, o cofre noturno é frequentemente substituído por máquinas de depósito, que contam as notas e creditam de imediato. Para o banco é mais económico, mas para a empresa não é o mesmo: a máquina encontra-se geralmente no átrio com controlo de acesso, não aceita rolos de moedas nem talões, e quem a utiliza às onze da noite com a faturação do dia fica de costas para a rua.
A lacuna: onde fica o dinheiro entre o fecho e o banco?
Se o cofre noturno desaparece, o numerário fica na empresa até alguém ir ao banco. Num café com dois dias de descanso, podem ser quatro receitas diárias. Sem proteção, ficam na gaveta da caixa, no escritório ou na bolsa de dinheiro do proprietário. É exatamente para este caso que um cofre de depósito é construído: assume na empresa a função que o cofre noturno tinha no banco.
O princípio é o mesmo. O pessoal introduz o dinheiro após o fecho de caixa ou a mudança de turno, sem abrir o cofre. Só pode retirar quem tem a chave ou o código, geralmente o proprietário ou a gerência. Uma proteção anti-recuperação impede que as notas introduzidas sejam retiradas pela ranhura.
Que cofre de depósito substitui o cofre noturno?
Três perguntas decidem a versão adequada:
1. O que é introduzido? Para notas e sacos planos basta uma ranhura de 20 × 150 mm. Para bolsas de dinheiro, rolos de moedas, talões de cartão e gavetas de caixa é necessária uma aba de depósito, por exemplo de 70 × 225 mm.
2. Quanto se acumula? O cofre tem de conter as receitas até à próxima ida ao banco. 21 litros bastam para uma pequena loja com ida diária ao banco, 35 litros para um restaurante com vários turnos e funcionamento ao fim de semana.
3. Quem pode abrir? Uma fechadura de chave é a solução mais simples. Uma fechadura de código PIN evita a gestão de chaves e a substituição da fechadura em caso de perda. Quem organiza os procedimentos de caixa segundo o princípio dos quatro olhos opta por duas fechaduras, de modo que só duas pessoas autorizadas abram em conjunto.
Duas versões comprovadas para a zona de caixa:
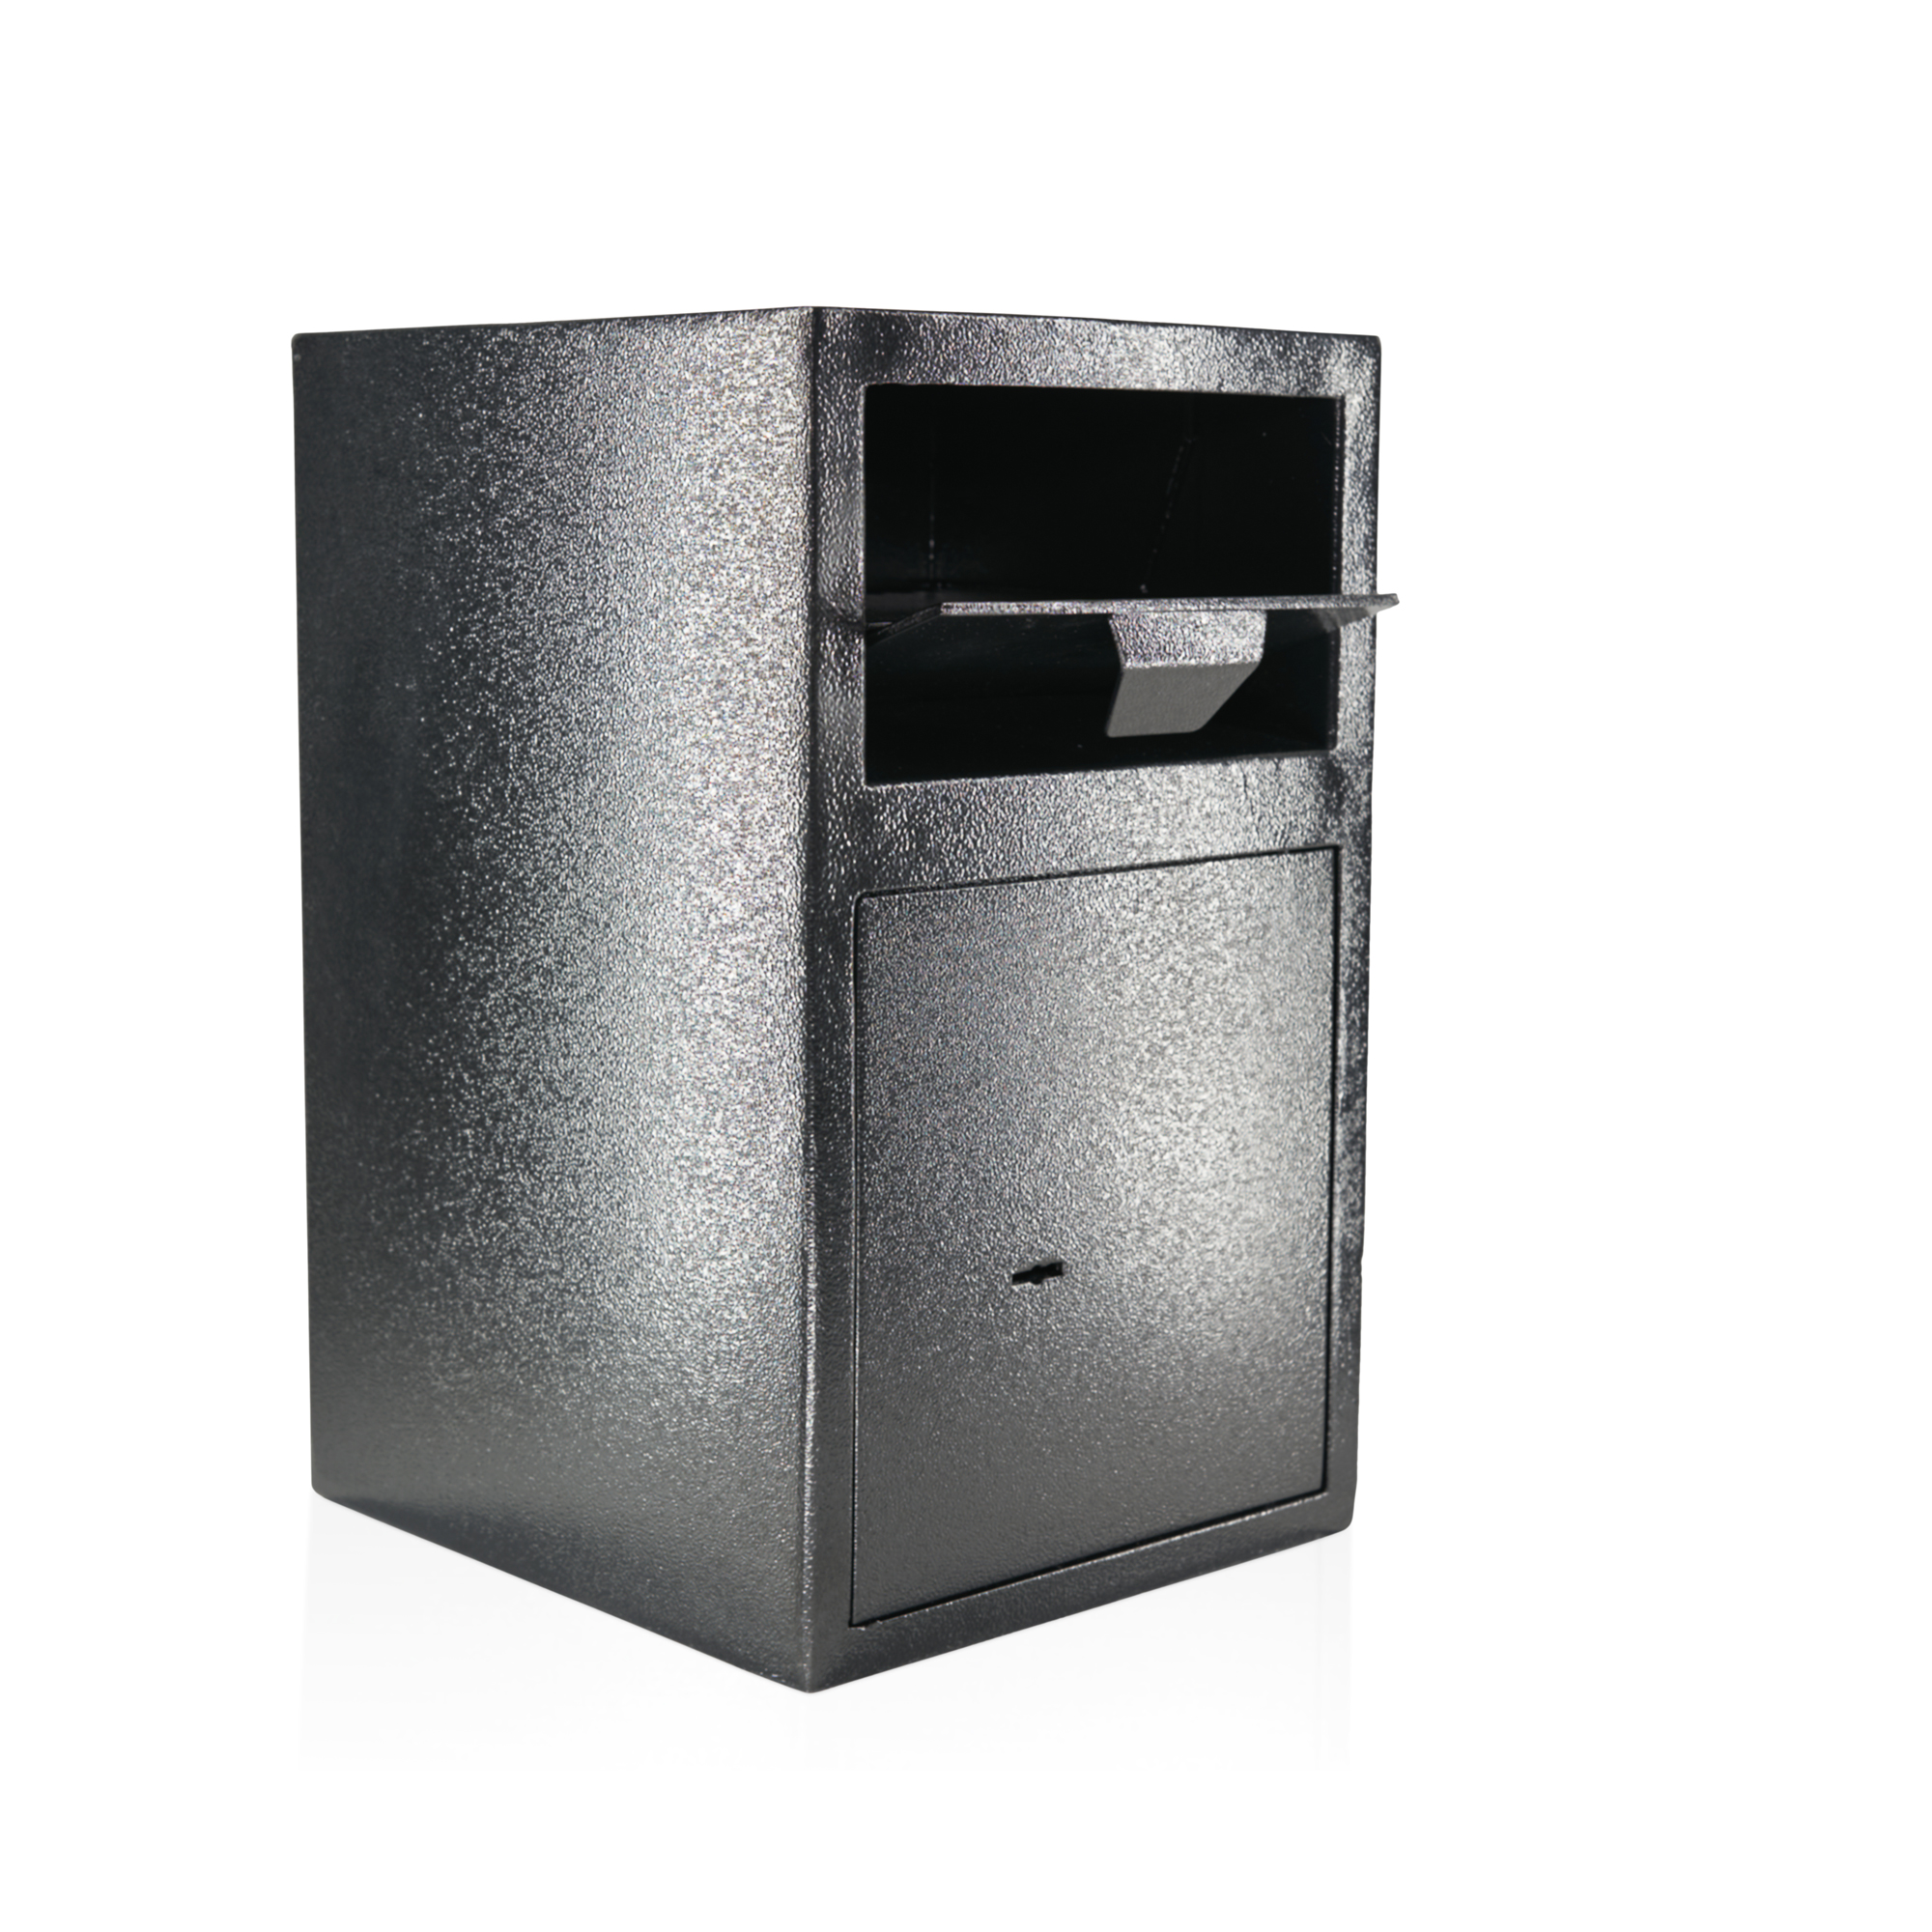
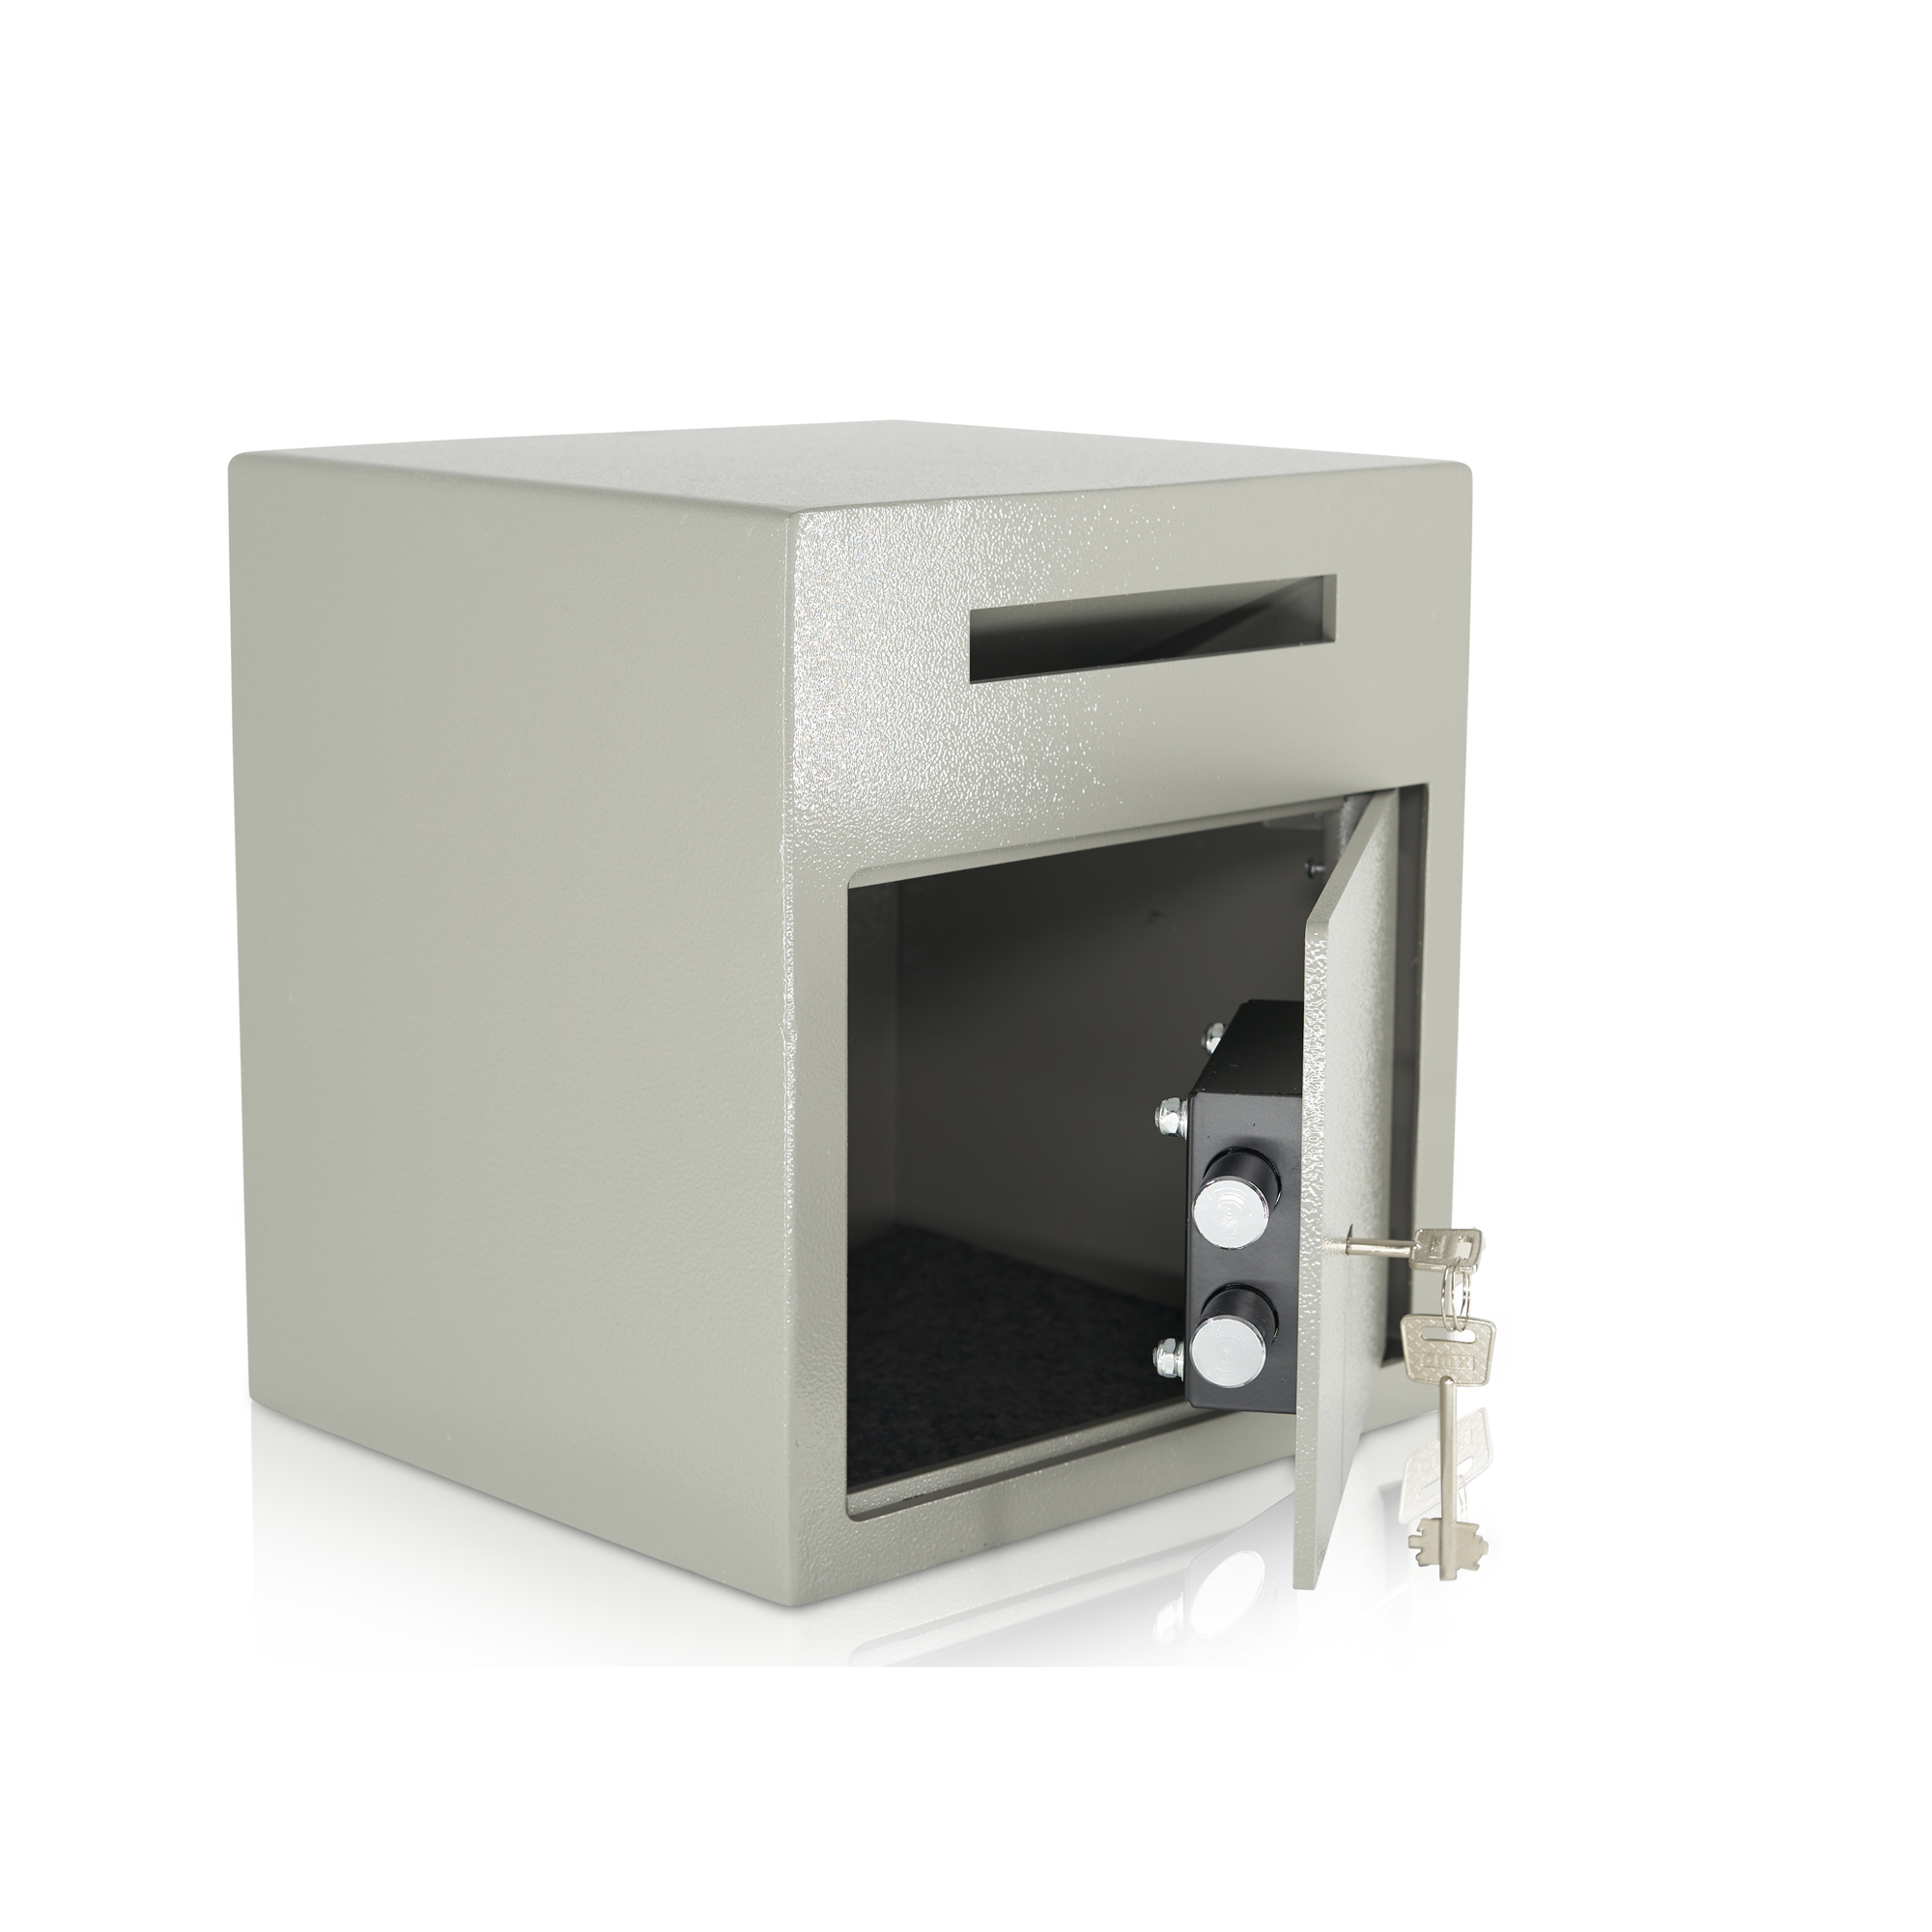
- Cofre de depósito com ranhura, fechadura de chave: 300 × 280 × 260 mm, 21,84 litros, ranhura 20 × 150 mm, paredes de 3 mm e porta de 6 mm em aço temperado, 13,4 kg, fixação à parede e ao chão, material de fixação incluído.
- Cofre de depósito com aba para a restauração: 450 × 280 × 300 mm, 35 litros, aba 70 × 225 mm, paredes de 3 mm e porta de 6 mm, 23 kg, fixação à parede e ao chão.
Ambos estão classificados segundo a norma alemã VDMA 24992 no nível de segurança A e são seguráveis até cerca de 1.500 euros. Todas as versões com ranhura ou aba, chave ou código encontram-se na visão geral dos cofres de depósito.
Três regras para que a substituição funcione
- Fixar. Um cofre de depósito de 13 ou 23 kg é transportável sem fixação. A fixação à parede ou ao chão faz parte da montagem, o material de fixação está incluído.
- Idas regulares ao banco. O cofre acumula, não substitui a ida ao banco. Duas datas fixas por semana, a horas variáveis, mantêm reduzido o montante no cofre.
- Verificar o atraso de abertura. Quem guarda regularmente montantes elevados durante a noite deve conhecer as prescrições da DGUV Vorschrift 25 (regulamento alemão do seguro de acidentes de trabalho). O que o atraso de abertura proporciona está explicado no nosso artigo Cofres e o regulamento alemão DGUV Vorschrift 25.
Conclusão
O cofre noturno do banco era cómodo, porque o dinheiro saía da empresa na mesma noite. Com 3.647 agências encerradas desde 2022, isso acabou para muitas empresas. Um cofre de depósito na zona de caixa assume a função: introduzir sem abrir, retirada apenas por pessoas autorizadas, numerário protegido até à próxima ida ao banco. Na escolha da versão, teremos todo o gosto em ajudar.