Nachttresor: Was Betriebe tun, wenn die Bank ihn abschafft
Der Nachttresor der Hausbank war jahrzehntelang der Standardweg, Tageseinnahmen nach Ladenschluss loszuwerden. Er verschwindet mit den Filialen. Dieser Beitrag erklärt, was ein Nachttresor leistet, warum es immer weniger davon gibt und wie Gastronomie und Einzelhandel die Lücke im eigenen Betrieb schließen.
Was ein Nachttresor ist
Ein Nachttresor ist eine Einrichtung von Banken und Sparkassen, die Bareinzahlungen außerhalb der Schalterzeiten erlaubt. Registrierte Kunden erhalten einen Schlüssel für die Einwurfklappe in der Außenwand der Filiale. Eingeworfen wird eine Geldbombe, ein verschließbarer Behälter mit dem Bargeld und dem Einzahlungsbeleg. Eine Mechanik nimmt die volle Geldbombe an und gibt eine leere zurück; die volle rutscht in ein Magazin, das nur das Bankpersonal öffnet. Für den Kunden ist der Nachttresor also kein Tresor, sondern ein Einwurf: Herausnehmen kann er nichts.
Genutzt wird er vor allem von Gastronomie und Einzelhandel, damit die Tageseinnahmen nicht über Nacht im Geschäft liegen. Das Risiko verschiebt sich dabei nur: Auf dem Weg vom Laden zur Bank ist das Geld ungeschützt. Deshalb sichern Banken ihre Nachttresore mit Video und bieten teils Autoschalter an.
Quelle: Wikipedia, Artikel „Nachttresor“ (abgerufen 30.09.2026).
Warum es immer weniger Nachttresore gibt
Ein Nachttresor hängt an einer Filiale. Und Filialen werden abgebaut. Nach der Bankstellenstatistik der Deutschen Bundesbank gab es Ende 2025 in Deutschland 16.799 inländische Zweigstellen. Ende 2022 waren es noch 20.446. In drei Jahren sind damit 3.647 Filialen verschwunden, fast jede fünfte.
| Jahresende | Zweigstellen insgesamt | Sparkassen | Kreditgenossenschaften |
|---|---|---|---|
| 2022 | 20.446 | 7.326 | 6.731 |
| 2023 | 19.501 | 6.965 | 6.430 |
| 2024 | 17.870 | 6.788 | 6.250 |
| 2025 | 16.799 | 6.671 | 6.091 |
Quelle: Deutsche Bundesbank, Bankstellenstatistik 2025, Bestand am 31. Dezember 2025.
Gerade Sparkassen und Volks- und Raiffeisenbanken, die in der Fläche die Nachttresore stellen, haben allein 2025 zusammen 276 Zweigstellen geschlossen. Wo eine Filiale bleibt, wird der Nachttresor oft durch Einzahlautomaten ersetzt, die Scheine zählen und sofort gutschreiben. Das ist für die Bank günstiger, für den Betrieb aber nicht dasselbe: Der Automat steht meist im Foyer mit Zugangskontrolle, nimmt keine Münzrollen und keine Belege an, und wer ihn nachts um elf mit dem Tagesumsatz bedient, steht mit dem Rücken zur Straße.
Die Lücke: Wo bleibt das Geld zwischen Ladenschluss und Bank?
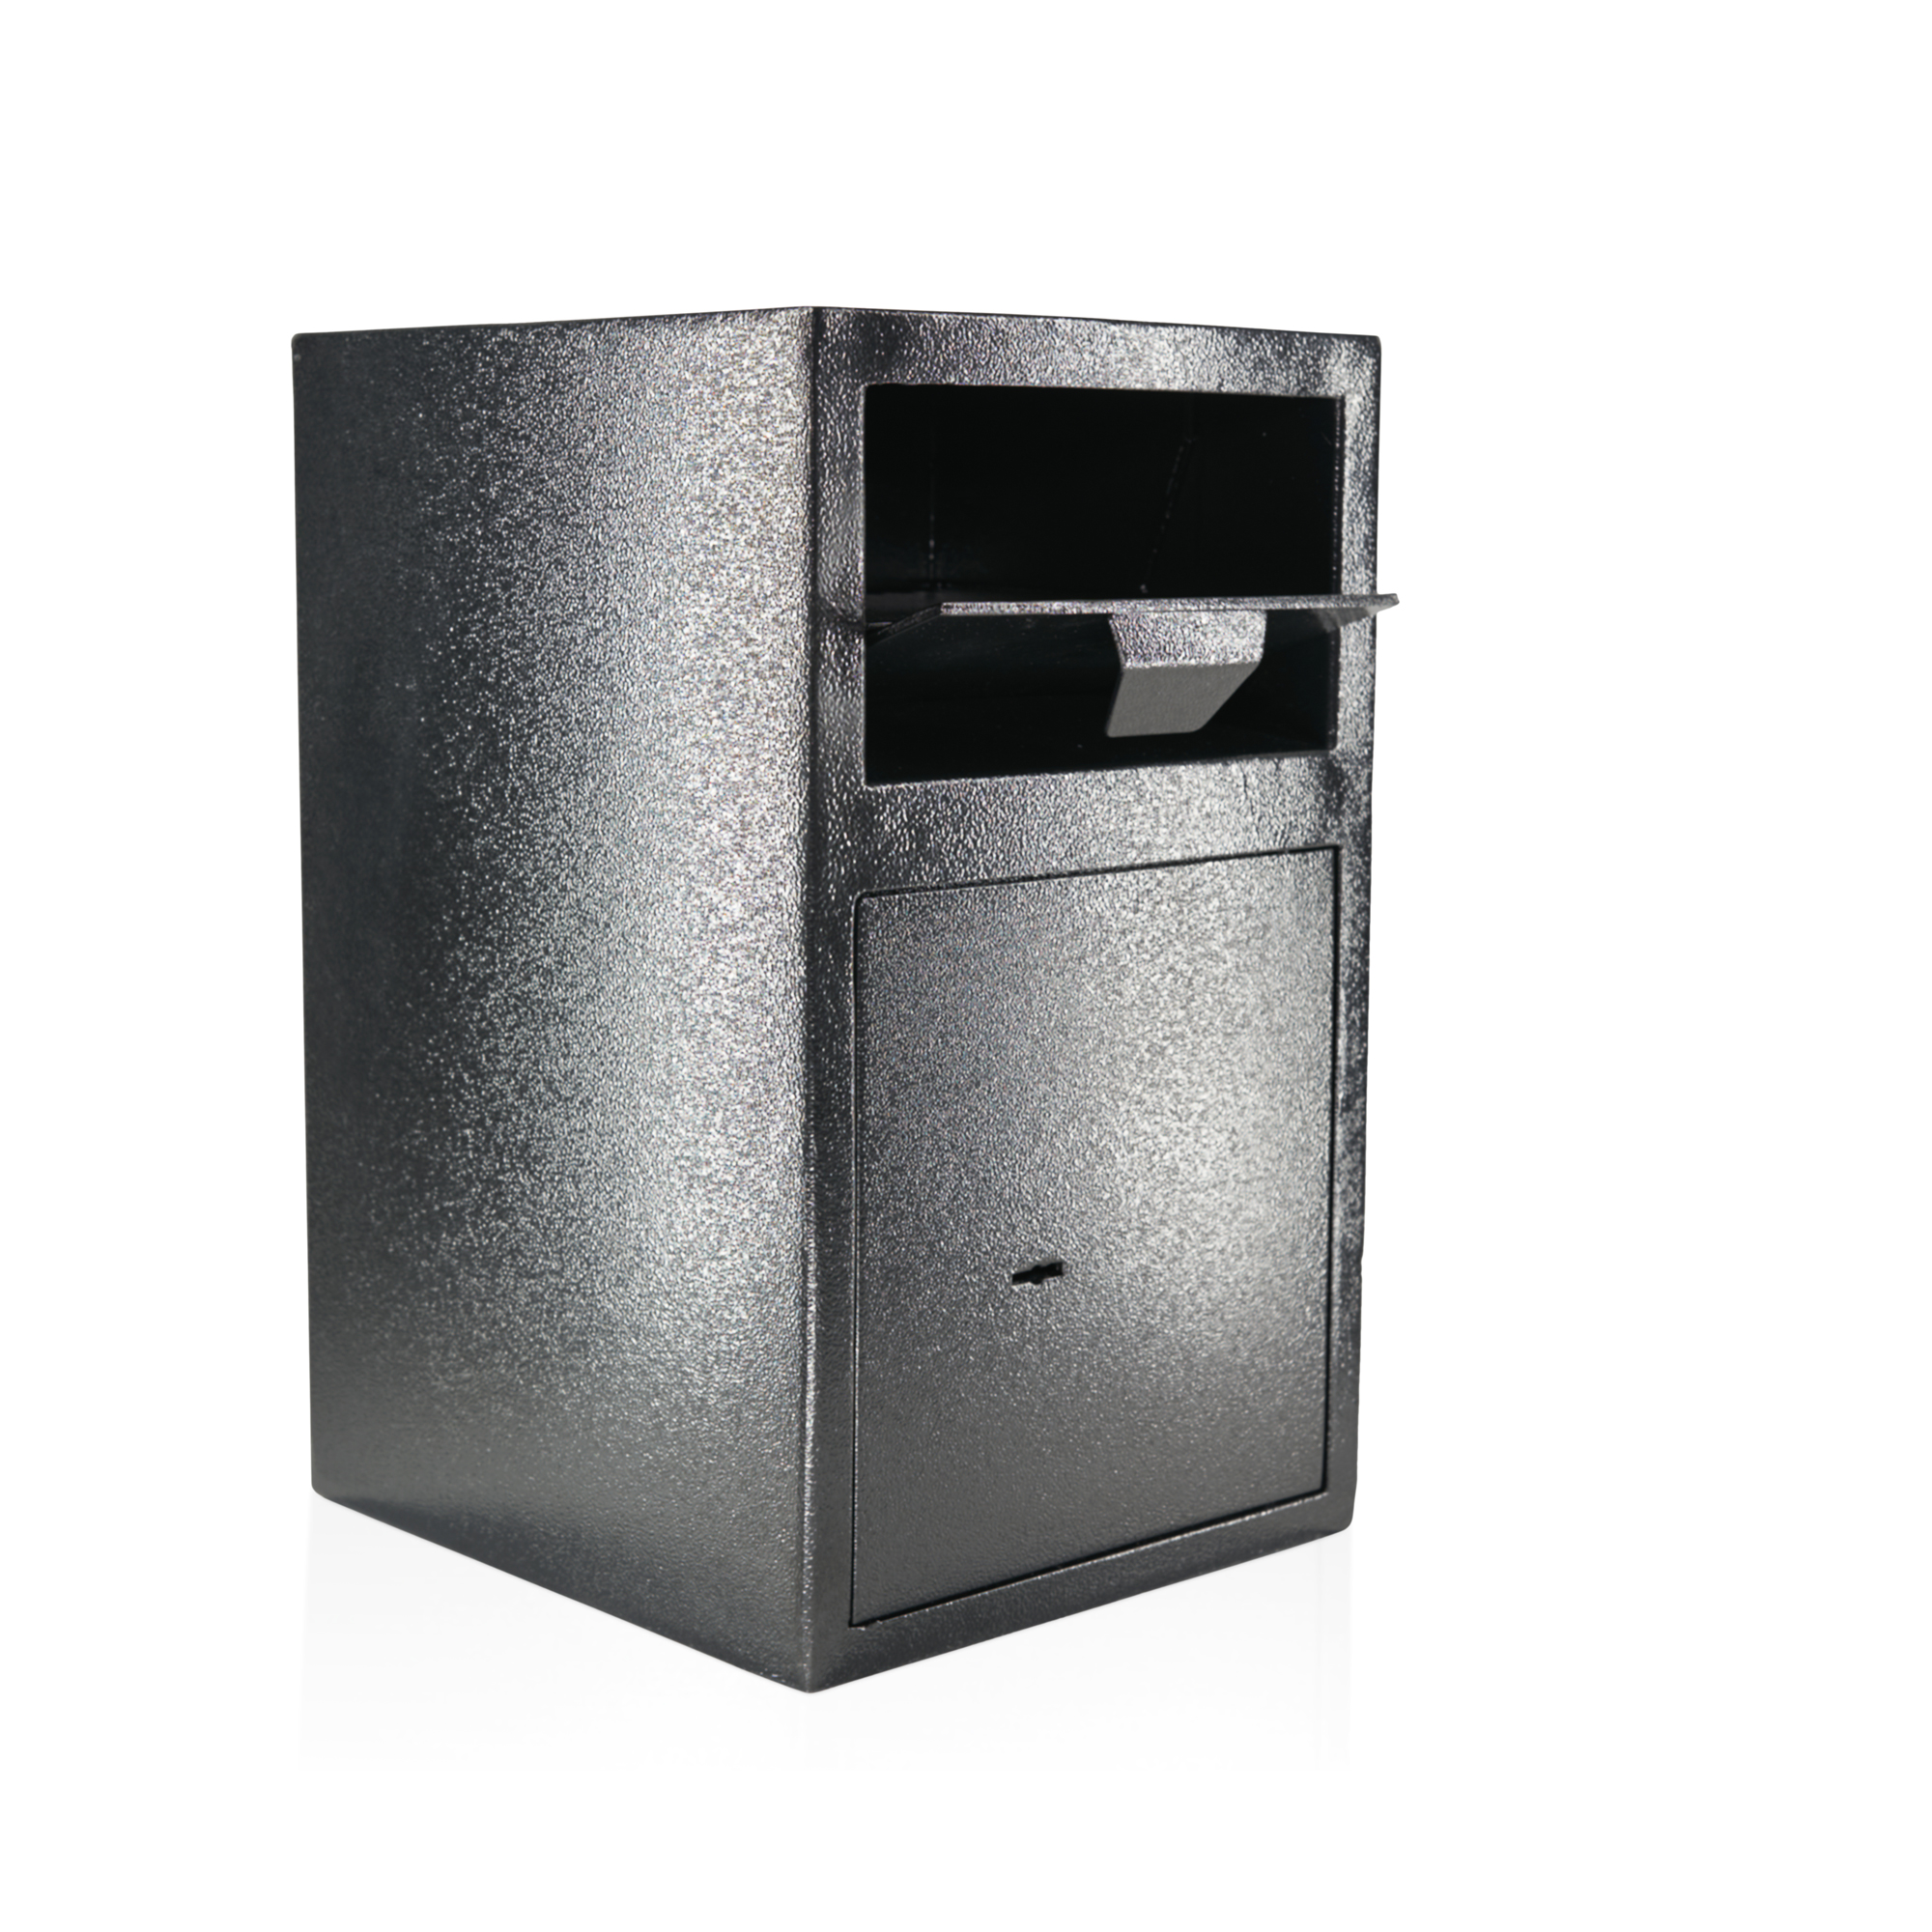
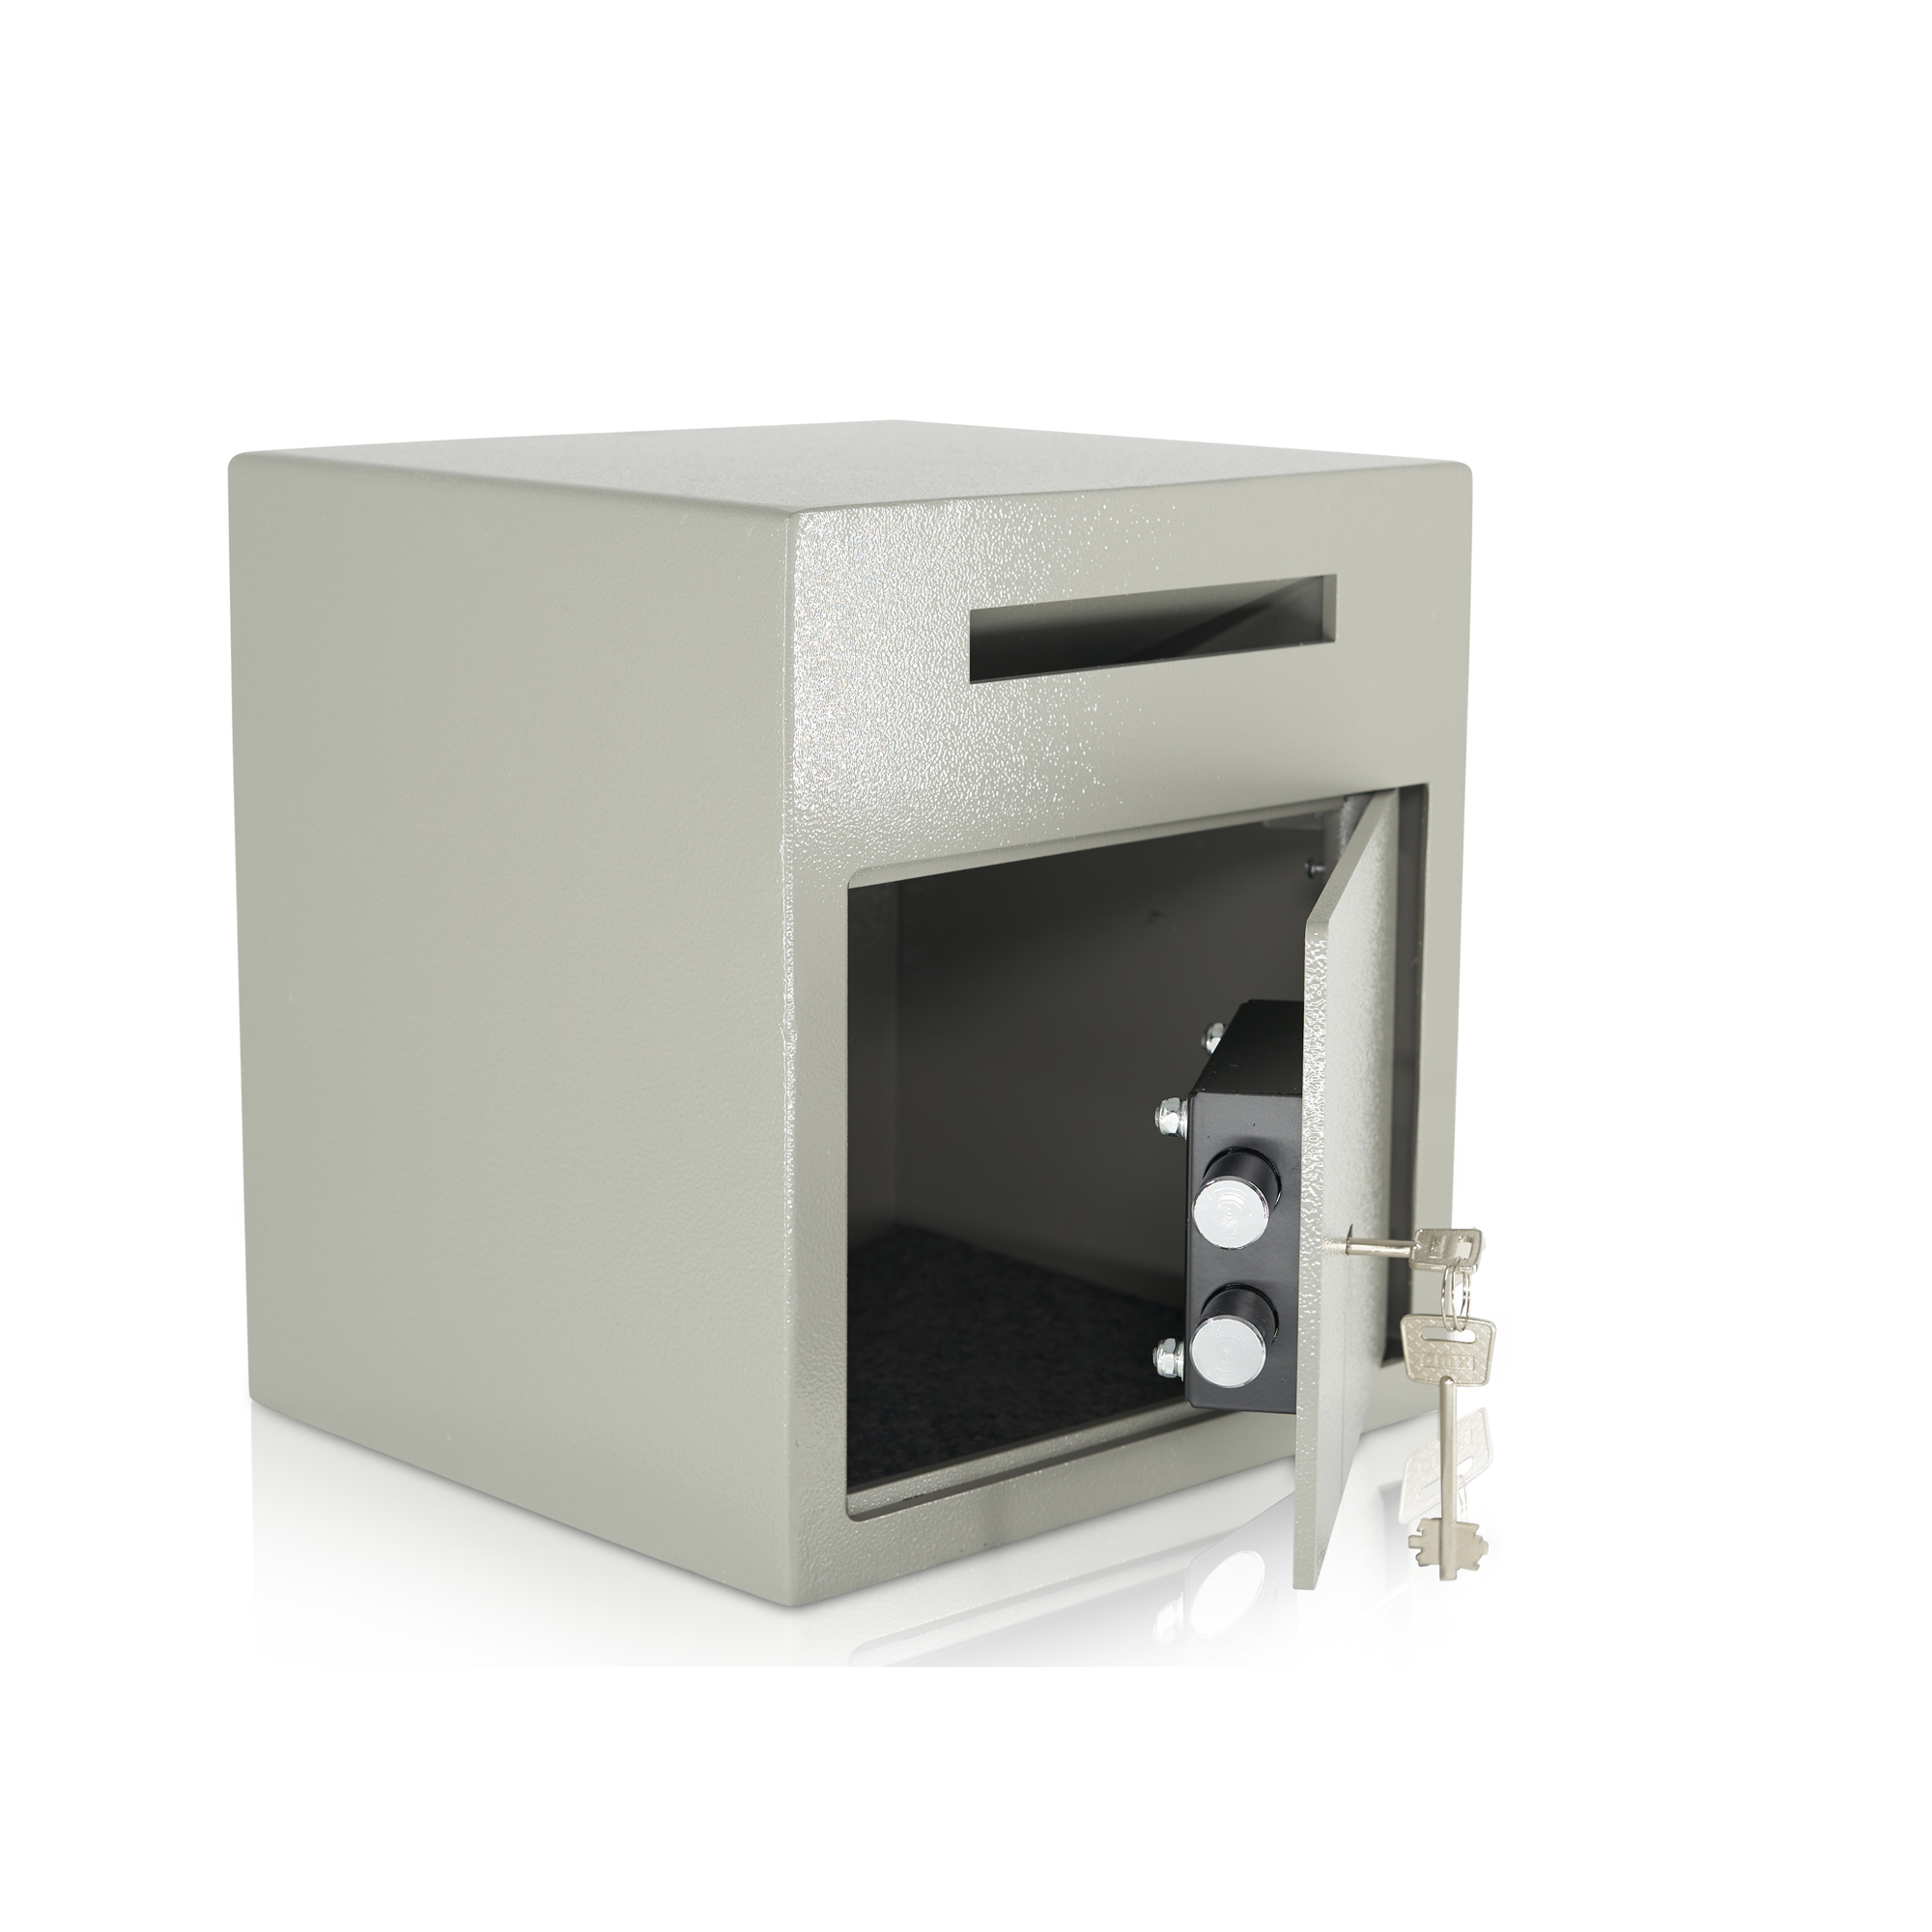
Fällt der Nachttresor weg, bleibt das Bargeld im Betrieb, bis jemand zur Bank fährt. Bei einem Café mit zwei Ruhetagen können das vier Tageseinnahmen sein. Ohne Sicherung liegen sie in der Kassenschublade, im Büro oder in der Geldtasche des Inhabers. Genau das ist der Fall, für den ein Einwurftresor gebaut ist: Er übernimmt im Betrieb die Aufgabe, die der Nachttresor bei der Bank hatte.
Das Prinzip ist gleich. Das Personal wirft das Geld nach dem Kassenschluss oder Schichtwechsel ein, ohne den Tresor zu öffnen. Herausnehmen kann es nur, wer den Schlüssel oder den Code hat, meist der Inhaber oder die Geschäftsführung. Eine Rückholsicherung verhindert, dass eingeworfene Scheine durch den Schlitz wieder herausgeangelt werden.
Welcher Einwurftresor ersetzt den Nachttresor?
Drei Fragen entscheiden über die passende Ausführung:
1. Was wird eingeworfen? Für Scheine und flache Beutel reicht ein Einwurfschlitz von 20 × 150 mm. Für Geldtaschen, Münzrollen, Kartenbelege und Kassenladen braucht es eine Einwurfklappe, zum Beispiel 70 × 225 mm.
2. Wie viel sammelt sich an? Der Tresor muss die Einnahmen bis zum nächsten Bankgang fassen. 21 Liter reichen für einen kleinen Laden mit täglichem Bankgang, 35 Liter für ein Restaurant mit mehreren Schichten und Wochenendbetrieb.
3. Wer darf öffnen? Ein Schlüsselschloss ist die einfachste Lösung. Ein PIN-Code-Schloss vermeidet Schlüsselverwaltung und Schlosswechsel bei Verlust. Wer Kassenabläufe nach dem Vier-Augen-Prinzip organisiert, nimmt zwei Schlösser, sodass nur zwei Berechtigte gemeinsam öffnen.
Zwei bewährte Ausführungen für den Kassenbereich:
- Einwurftresor mit Einwurfschlitz, Schlüsselschloss: 300 × 280 × 260 mm, 21,84 Liter, Schlitz 20 × 150 mm, 3 mm Wand und 6 mm Tür aus gehärtetem Stahl, 13,4 kg, Wand- und Bodenverankerung, Befestigungsmaterial enthalten.
- Einwurftresor mit Einwurfklappe für die Gastronomie: 450 × 280 × 300 mm, 35 Liter, Klappe 70 × 225 mm, 3 mm Wand und 6 mm Tür, 23 kg, Wand- und Bodenverankerung.
Beide sind nach VDMA 24992 in Sicherheitsstufe A eingestuft und bis etwa 1.500 Euro versicherbar. Alle Ausführungen mit Schlitz oder Klappe, Schlüssel oder Code stehen in der Übersicht der Einwurftresore.
Drei Regeln, damit der Ersatz funktioniert
- Verankern. Ein Einwurftresor mit 13 oder 23 kg ist ohne Verankerung tragbar. Wand- oder Bodenverankerung gehört zur Montage, das Befestigungsmaterial liegt bei.
- Feste Bankgänge. Der Tresor sammelt, er ersetzt den Bankgang nicht. Zwei feste Termine je Woche, zu wechselnden Zeiten, halten den Bestand im Tresor klein.
- Öffnungsverzögerung prüfen. Wer regelmäßig größere Beträge über Nacht lagert, sollte die Vorgaben der DGUV Vorschrift 25 kennen. Was die Öffnungsverzögerung leistet, steht in unserem Beitrag Tresor nach DGUV Vorschrift 25.
Fazit
Der Nachttresor der Bank war bequem, weil das Geld den Betrieb noch am selben Abend verließ. Mit 3.647 geschlossenen Filialen seit 2022 ist das für viele Betriebe vorbei. Ein Einwurftresor im Kassenbereich übernimmt die Aufgabe: Einwerfen ohne Öffnen, Entnahme nur durch Berechtigte, Bargeld gesichert bis zum nächsten Bankgang. Bei der Wahl der Ausführung helfen wir gern.