Cassa continua: cosa fanno le imprese quando la banca la elimina
La cassa continua della propria banca è stata per decenni la via standard per liberarsi degli incassi giornalieri dopo la chiusura del negozio. Scompare insieme alle filiali. Questo articolo spiega cosa offre una cassa continua, perché ce ne sono sempre meno e come ristorazione e commercio al dettaglio colmano la lacuna all'interno della propria attività.
Cos'è una cassa continua
Una cassa continua è un dispositivo di banche e casse di risparmio che consente versamenti in contanti al di fuori degli orari di sportello. I clienti registrati ricevono una chiave per lo sportello d'inserimento nella parete esterna della filiale. Vi si inserisce un contenitore portavalori chiudibile con il contante e la distinta di versamento. Un meccanismo accetta il contenitore pieno e ne restituisce uno vuoto; quello pieno scivola in un magazzino che solo il personale della banca può aprire. Per il cliente la cassa continua non è quindi una cassaforte, ma un punto di inserimento: non può prelevare nulla.
Viene utilizzata soprattutto da ristorazione e commercio al dettaglio, affinché gli incassi giornalieri non rimangano nel locale durante la notte. Il rischio però si sposta soltanto: lungo il tragitto dal negozio alla banca il denaro non è protetto. Per questo le banche proteggono le proprie casse continue con videosorveglianza e offrono in parte sportelli drive-in.
Fonte: Wikipedia, voce „Nachttresor“ (consultata il 30.09.2026).
Perché le casse continue sono sempre meno
Una cassa continua è legata a una filiale. E le filiali vengono ridotte. Secondo la statistica degli sportelli bancari (Bankstellenstatistik) della Deutsche Bundesbank, la banca centrale tedesca, a fine 2025 in Germania esistevano 16.799 filiali nazionali. A fine 2022 erano ancora 20.446. In tre anni sono così scomparse 3.647 filiali, quasi una su cinque.
| Fine anno | Filiali in totale | Casse di risparmio | Banche cooperative |
|---|---|---|---|
| 2022 | 20.446 | 7.326 | 6.731 |
| 2023 | 19.501 | 6.965 | 6.430 |
| 2024 | 17.870 | 6.788 | 6.250 |
| 2025 | 16.799 | 6.671 | 6.091 |
Fonte: Deutsche Bundesbank, Bankstellenstatistik 2025, situazione al 31 dicembre 2025.
Proprio le casse di risparmio (Sparkassen) e le banche popolari e Raiffeisen (Volks- und Raiffeisenbanken), che forniscono le casse continue sul territorio, nel solo 2025 hanno chiuso complessivamente 276 filiali. Dove una filiale resta, la cassa continua viene spesso sostituita da sportelli automatici per versamenti, che contano le banconote e le accreditano immediatamente. Per la banca è più economico, ma per l'impresa non è la stessa cosa: l'automatico si trova di solito nell'atrio con controllo degli accessi, non accetta rotoli di monete né distinte, e chi lo utilizza alle undici di sera con l'incasso della giornata si trova con la schiena rivolta alla strada.
La lacuna: dove resta il denaro tra la chiusura e la banca?
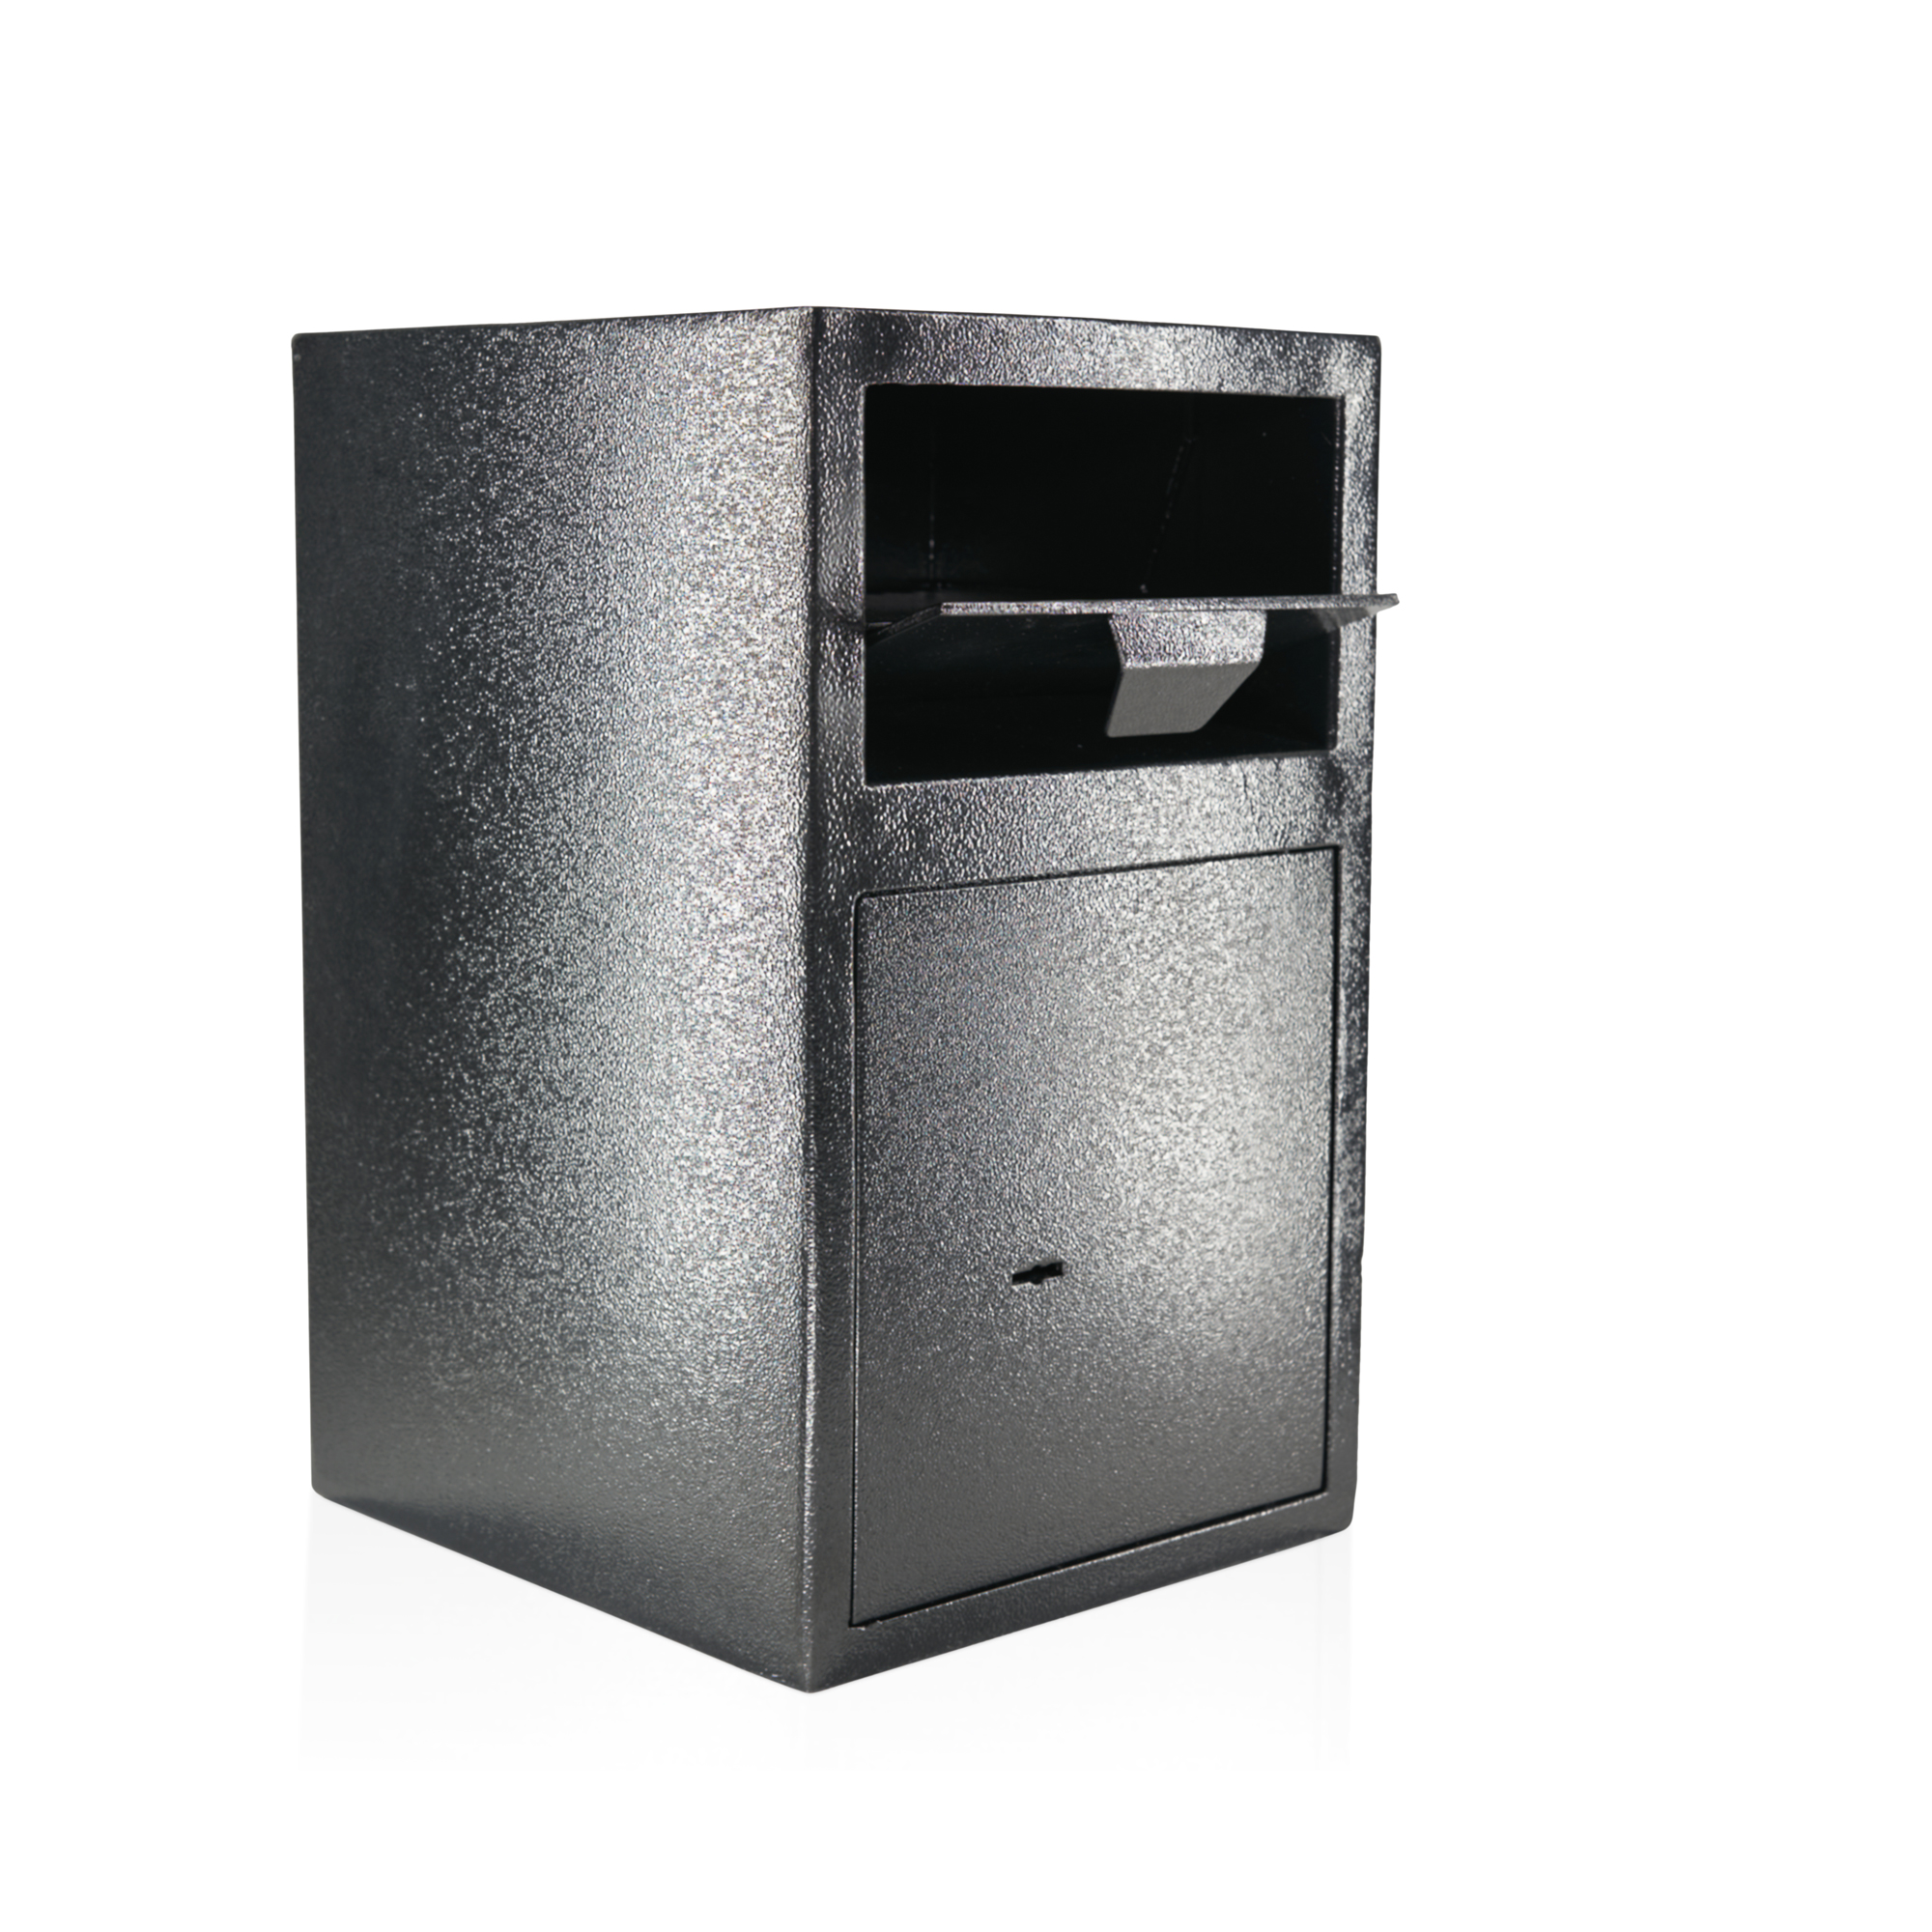
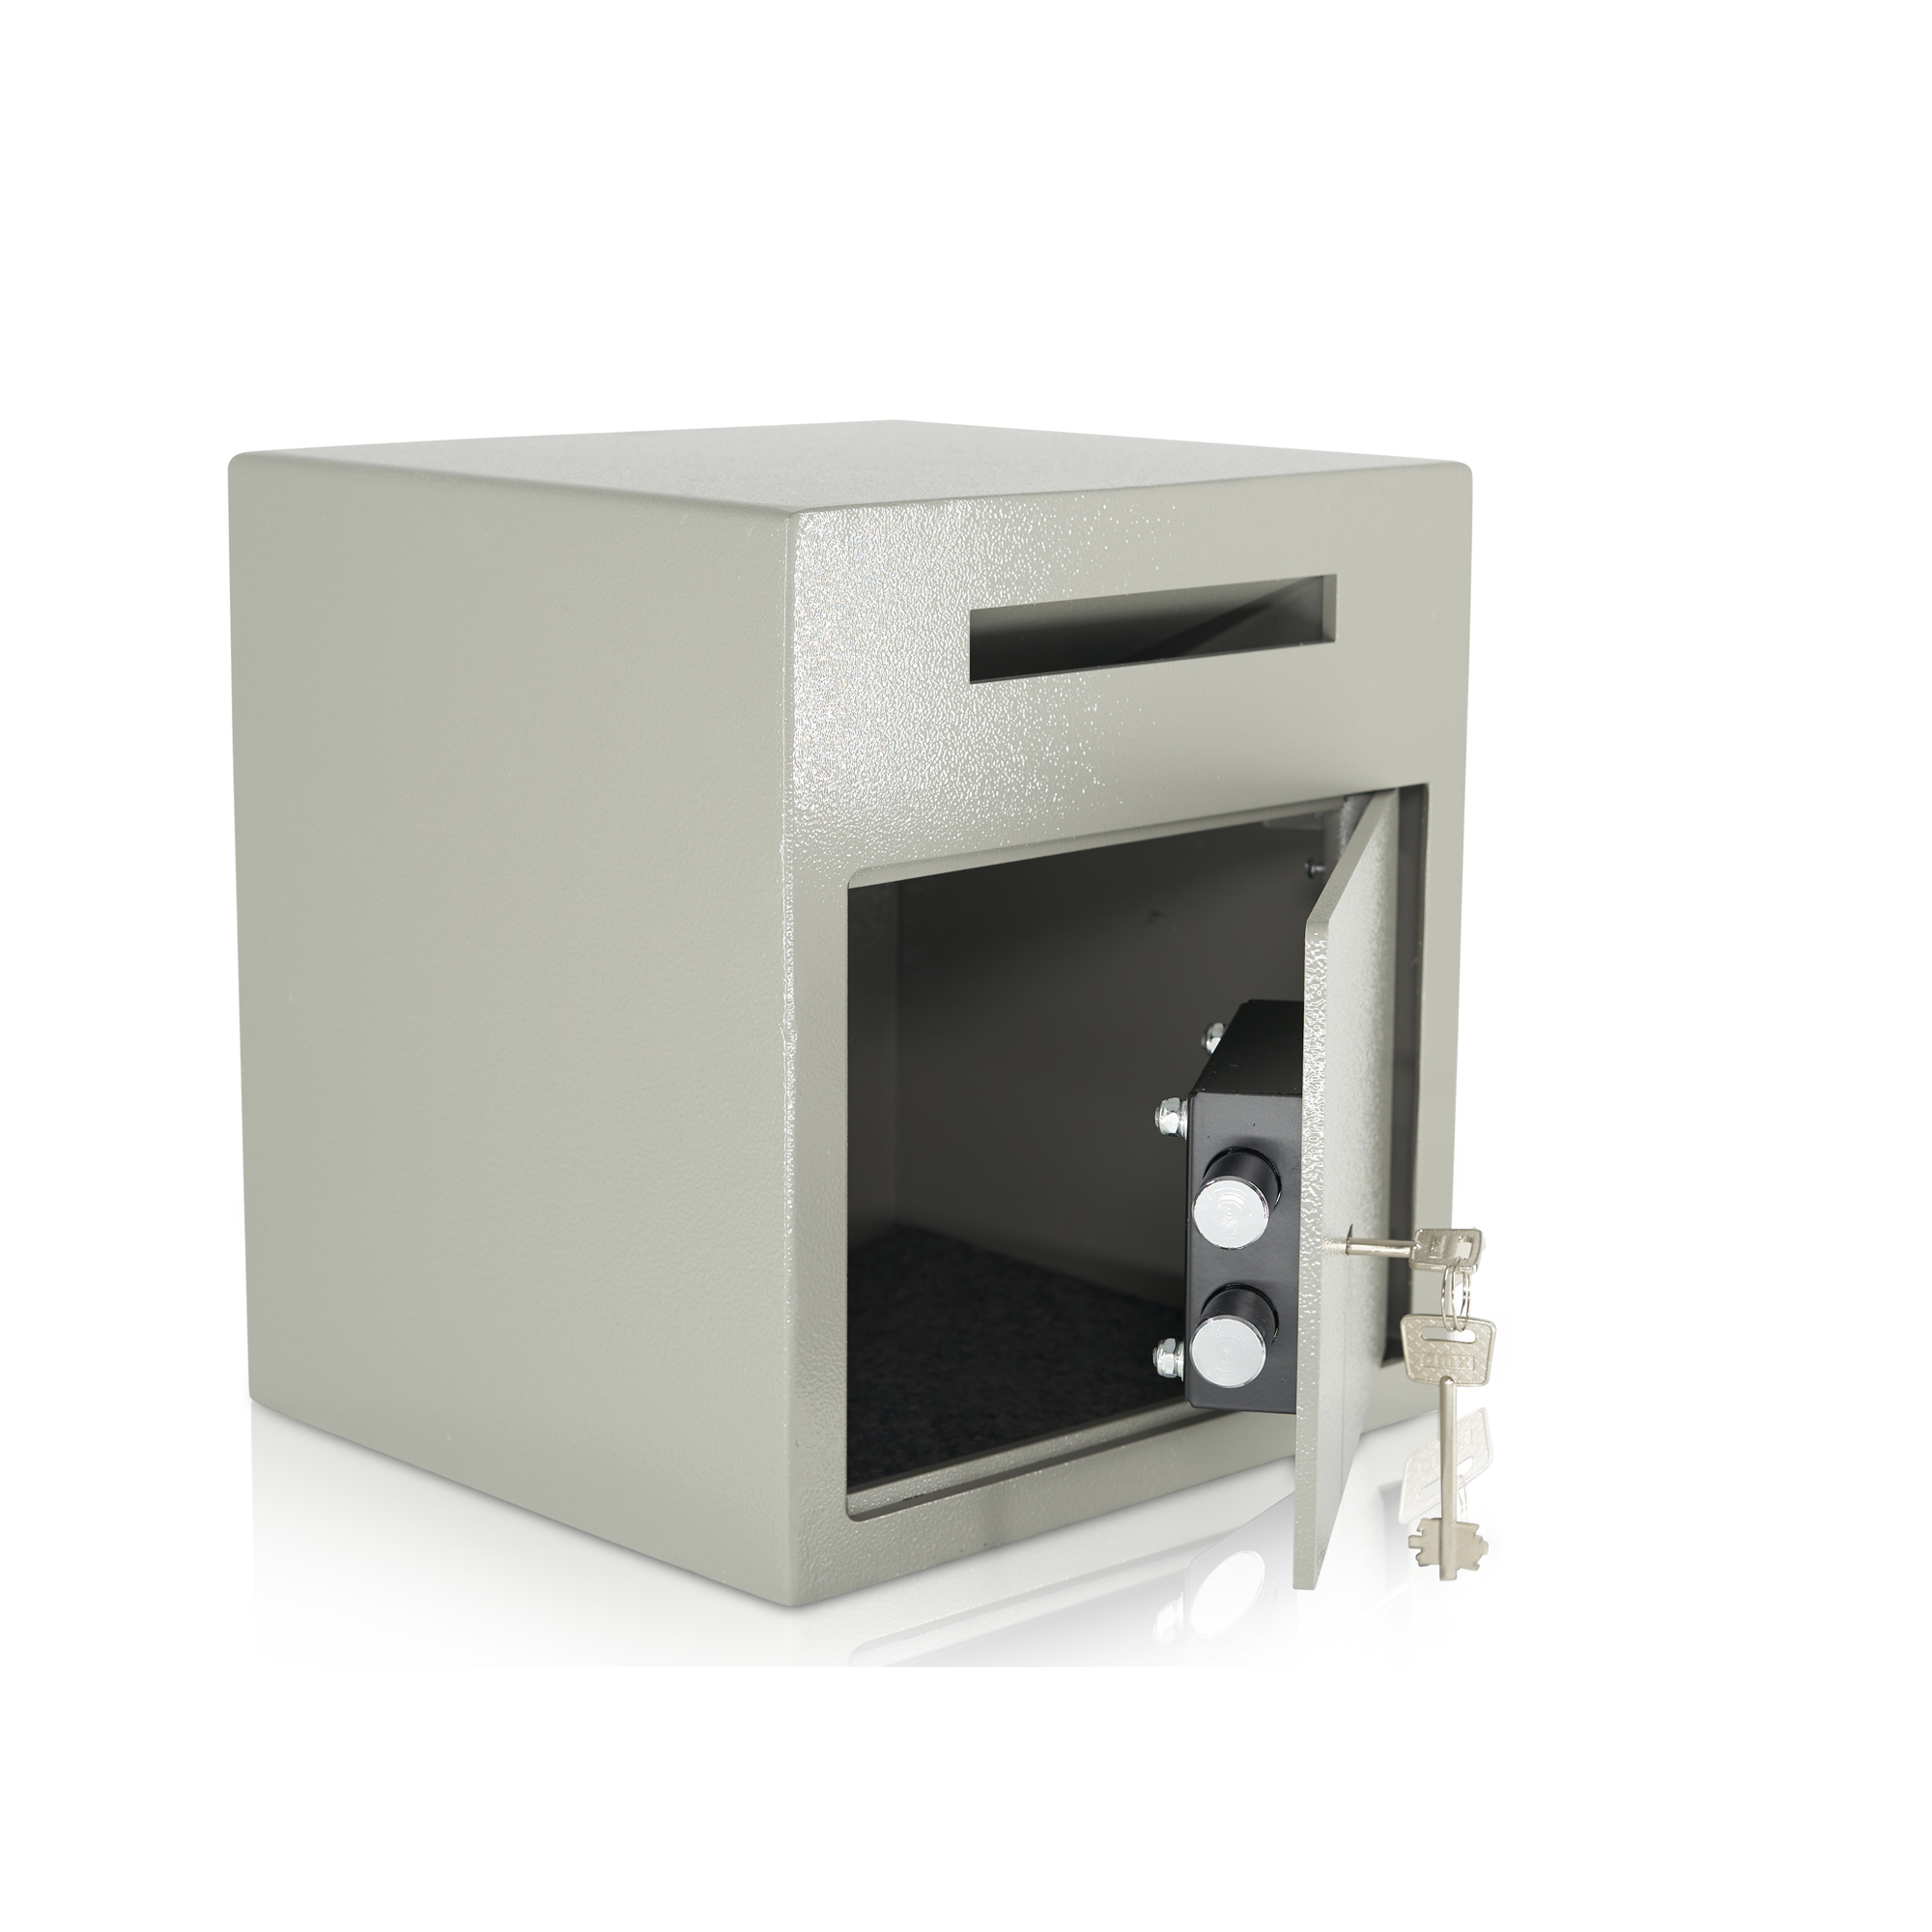
Se la cassa continua viene a mancare, il contante rimane in azienda finché qualcuno non si reca in banca. In un caffè con due giorni di riposo possono essere quattro incassi giornalieri. Senza protezione restano nel cassetto della cassa, in ufficio o nella borsa portavalori del titolare. È esattamente il caso per cui è costruita una cassaforte a deposito: svolge in azienda il compito che la cassa continua svolgeva presso la banca.
Il principio è lo stesso. Il personale inserisce il denaro dopo la chiusura di cassa o il cambio turno, senza aprire la cassaforte. Può prelevare solo chi possiede la chiave o il codice, di norma il titolare o la direzione. Una protezione antiprelievo impedisce di ripescare attraverso la fessura le banconote inserite.
Quale cassaforte a deposito sostituisce la cassa continua?
Tre domande decidono la versione adatta:
1. Cosa viene inserito? Per banconote e sacchetti piatti è sufficiente una fessura d'inserimento di 20 × 150 mm. Per borse portavalori, rotoli di monete, ricevute delle carte e cassetti di cassa occorre uno sportello d'inserimento, ad esempio di 70 × 225 mm.
2. Quanto si accumula? La cassaforte deve contenere gli incassi fino al successivo versamento in banca. 21 litri bastano per un piccolo negozio con versamento quotidiano, 35 litri per un ristorante con più turni e attività nel fine settimana.
3. Chi può aprire? Una serratura a chiave è la soluzione più semplice. Una serratura a codice PIN evita la gestione delle chiavi e la sostituzione della serratura in caso di smarrimento. Chi organizza le procedure di cassa secondo il principio dei quattro occhi sceglie due serrature, così che solo due persone autorizzate possano aprire insieme.
Due versioni collaudate per la zona cassa:
- Cassaforte a deposito con fessura d'inserimento, serratura a chiave: 300 × 280 × 260 mm, 21,84 litri, fessura 20 × 150 mm, pareti da 3 mm e porta da 6 mm in acciaio temprato, 13,4 kg, ancoraggio a parete e a pavimento, materiale di fissaggio incluso.
- Cassaforte a deposito con sportello d'inserimento per la ristorazione: 450 × 280 × 300 mm, 35 litri, sportello 70 × 225 mm, pareti da 3 mm e porta da 6 mm, 23 kg, ancoraggio a parete e a pavimento.
Entrambe sono classificate secondo la norma tedesca VDMA 24992 in classe di sicurezza A e assicurabili fino a circa 1.500 euro. Tutte le versioni con fessura o sportello, chiave o codice si trovano nella panoramica delle casseforti a deposito.
Tre regole affinché la sostituzione funzioni
- Ancorare. Una cassaforte a deposito da 13 o 23 kg è trasportabile se non ancorata. L'ancoraggio a parete o a pavimento fa parte del montaggio, il materiale di fissaggio è in dotazione.
- Versamenti in banca a scadenze fisse. La cassaforte raccoglie, non sostituisce il versamento in banca. Due appuntamenti fissi a settimana, a orari variabili, mantengono ridotta la giacenza nella cassaforte.
- Verificare il ritardo di apertura. Chi conserva regolarmente importi elevati durante la notte dovrebbe conoscere le prescrizioni della DGUV Vorschrift 25 (norma tedesca dell'assicurazione contro gli infortuni sul lavoro). Cosa offre il ritardo di apertura è spiegato nel nostro articolo Casseforti e la norma tedesca DGUV Vorschrift 25.
Conclusione
La cassa continua della banca era comoda, perché il denaro lasciava l'azienda la sera stessa. Con 3.647 filiali chiuse dal 2022, per molte imprese questo è finito. Una cassaforte a deposito nella zona cassa ne assume il compito: inserimento senza apertura, prelievo solo da parte di persone autorizzate, contante protetto fino al successivo versamento in banca. Nella scelta della versione siamo volentieri a disposizione.